Introducere
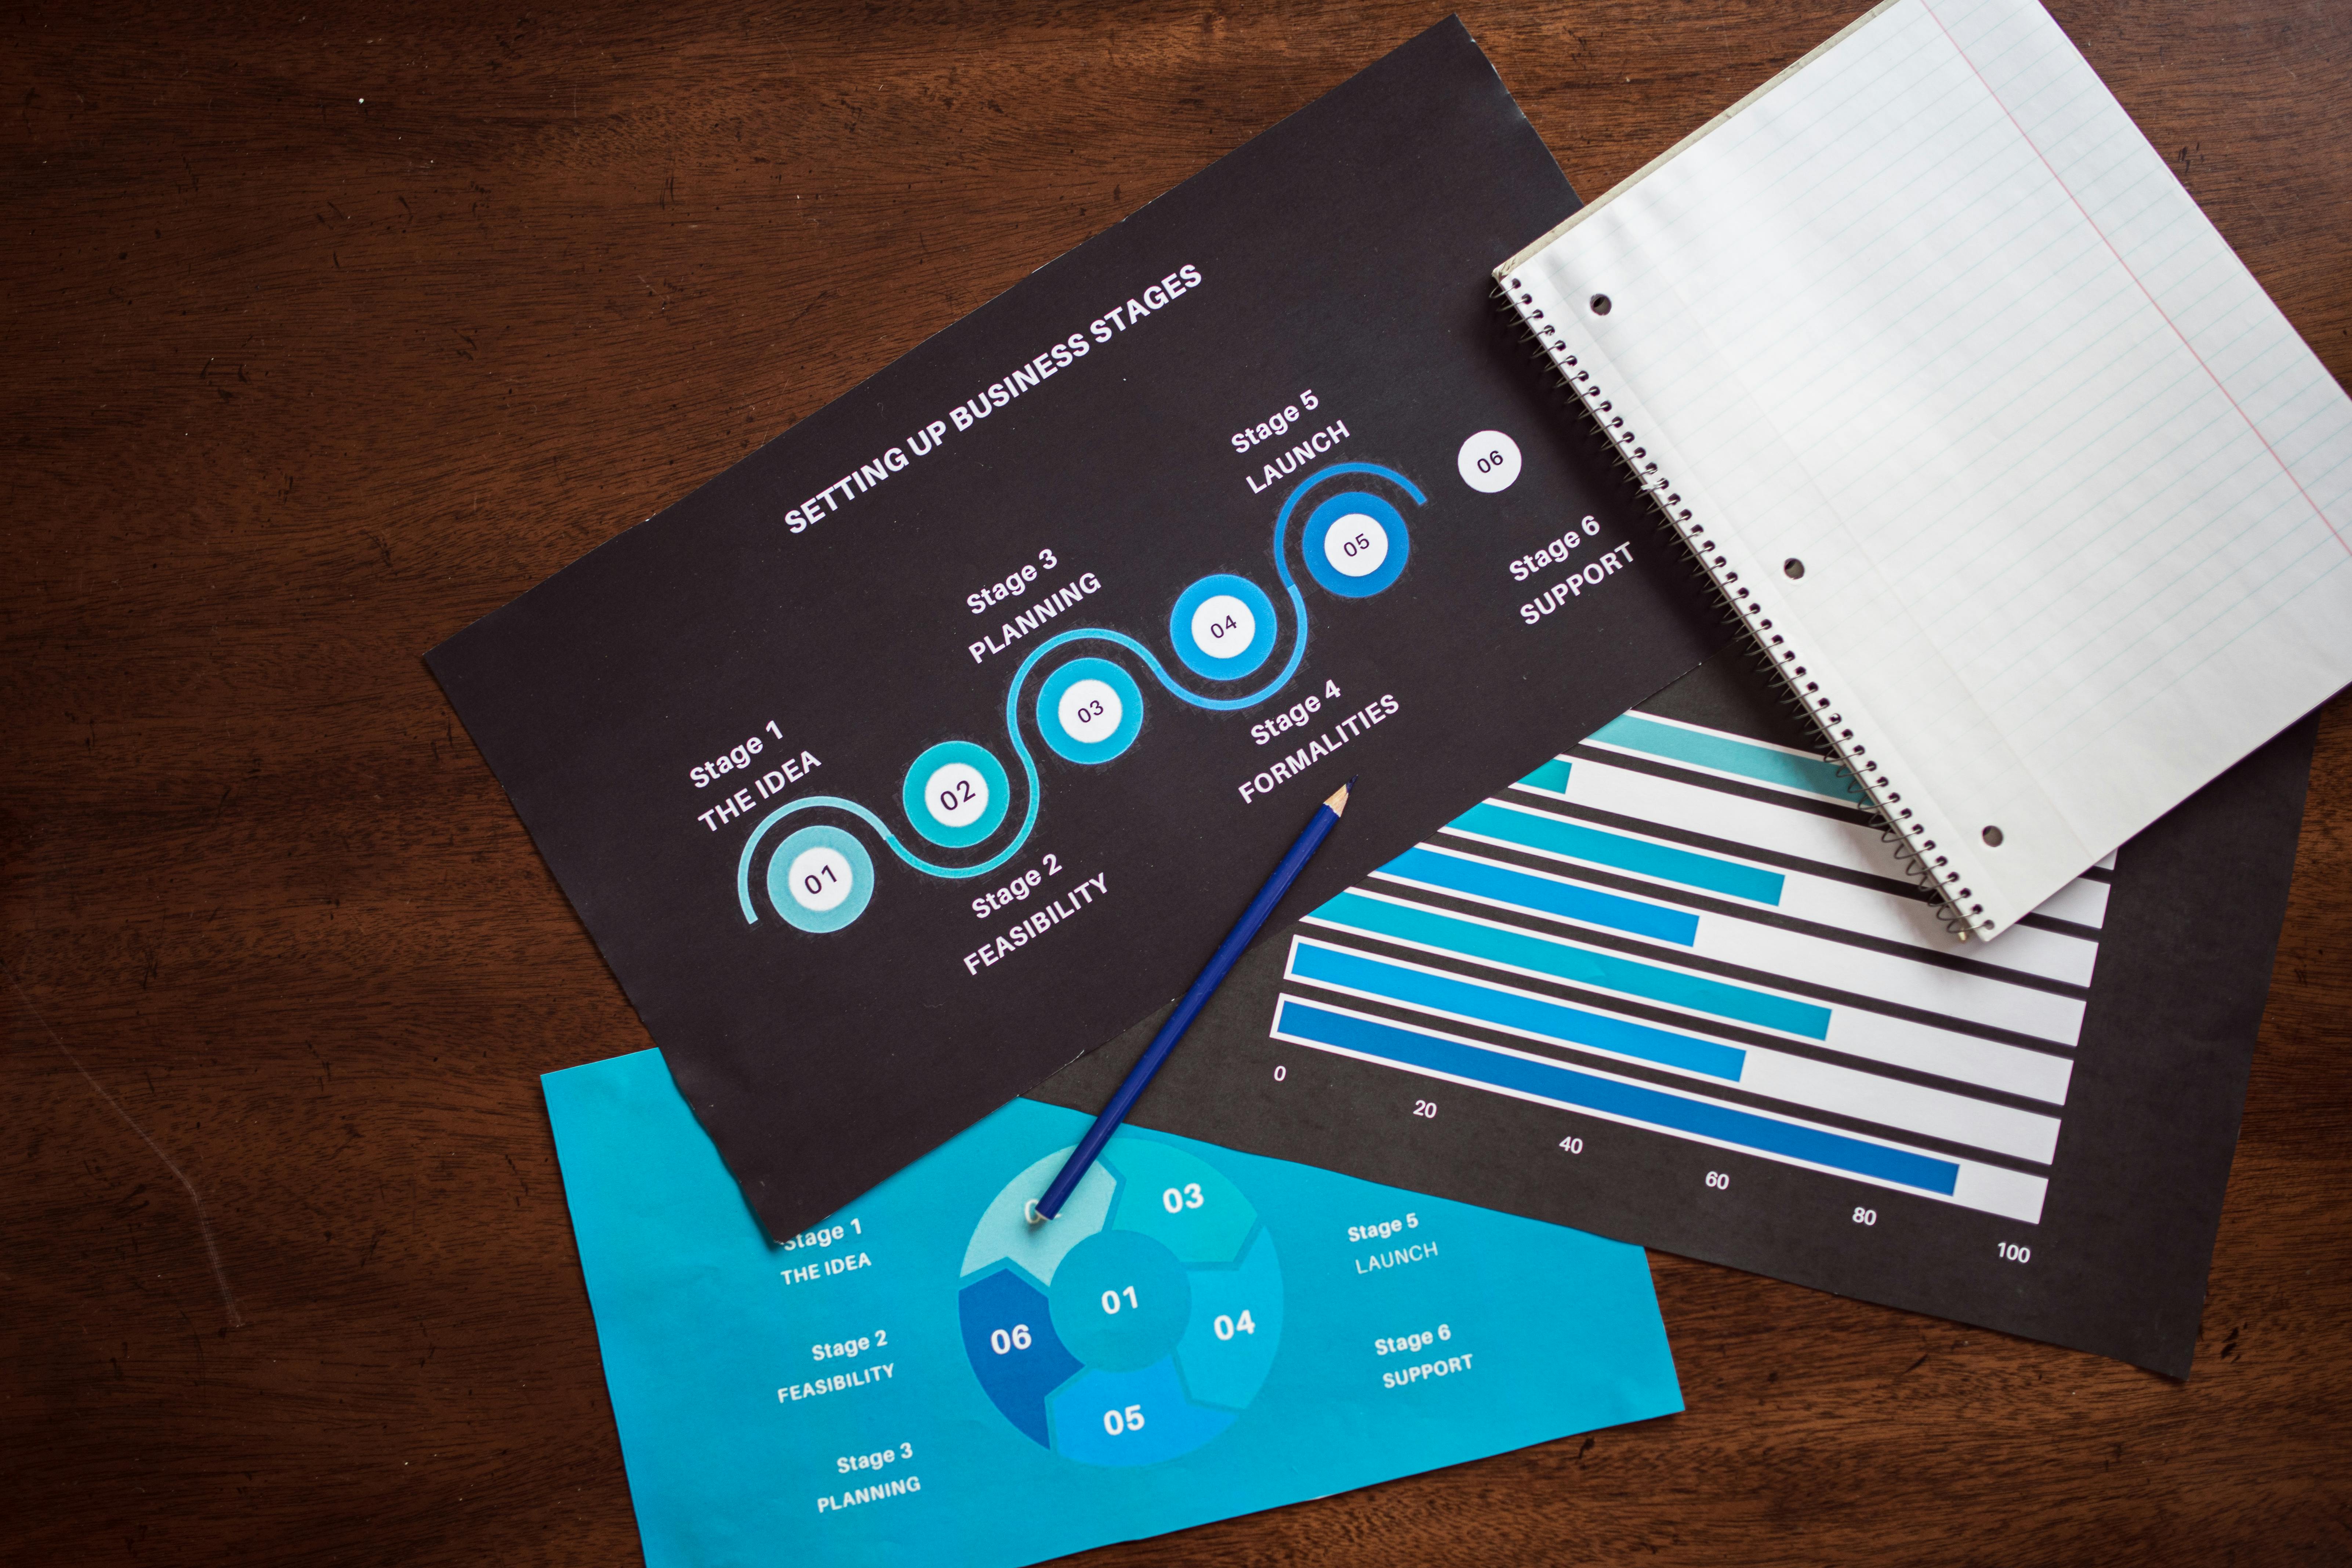
Obținerea unei stabilități financiare este esențială pentru a trăi fără griji legate de bani. Indiferent de nivelul veniturilor, o gestionare eficientă a finanțelor personale poate face diferența între stresul constant și liniștea sufletească. Iată șapte pași fundamentali care te pot ghida spre o situație financiară solidă.
1. Evaluează-ți situația financiară actuală
Primul pas către stabilitatea financiară este să înțelegi clar unde te afli din punct de vedere financiar. Monitorizează-ți veniturile și cheltuielile lunare pentru a identifica unde se duc banii tăi. Acest exercițiu îți va oferi o imagine de ansamblu asupra obiceiurilor tale financiare și te va ajuta să identifici zonele în care poți economisi.
2. Stabilește obiective financiare clare
Definirea unor obiective financiare pe termen scurt, mediu și lung îți oferă o direcție clară și te motivează să economisești și să investești. Fie că îți dorești să achiziționezi o locuință, să economisești pentru educația copiilor sau să îți asiguri o pensie confortabilă, obiectivele bine stabilite te vor ghida în luarea deciziilor financiare. Setează obiective intermediare pentru a putea măsura progresul pe parcurs.
3. Creează și respectă un buget
Un buget bine structurat este esențial pentru controlul finanțelor personale. Alocă sume specifice pentru cheltuielile esențiale, economii și divertisment. Respectarea acestui buget te va ajuta să eviți cheltuielile impulsive și să îți atingi obiectivele financiare. Creează un buget conectat la valorile tale personale și la obiective bine definite. A avea un buget personal poate avea un impact pozitiv asupra bunăstării tale emoționale, reducând stresul și promovând sentimente de control și siguranță.
4. Construiește un fond de urgență
Un fond de urgență echivalent cu 3-6 luni de cheltuieli este crucial pentru a face față situațiilor neprevăzute, cum ar fi pierderea locului de muncă sau cheltuieli medicale neașteptate. Acest fond îți oferă siguranță și te protejează de a recurge la împrumuturi costisitoare în momente dificile. Un astfel de fond îți poate oferi o mare libertate în caz de nevoie, permițându-ți să faci față situațiilor neprevăzute fără a te îngrijora de finanțele tale.
5. Gestionează-ți datoriile
Datoriile pot fi un obstacol major în calea stabilității financiare. Prioritizează rambursarea datoriilor cu dobânzi mari și evită acumularea de noi datorii inutile. Reducerea sau eliminarea datoriilor îți va elibera resurse financiare pe care le poți direcționa către economii și investiții. Încearcă să te eliberezi măcar de o parte din datorii, deoarece datoriile financiare îți pot afecta sănătatea fizică și mentală.
6. Economisește și investește inteligent
Economisirea regulată și investițiile bine gândite sunt cheia creșterii averii personale. Alocă o parte din venituri pentru economii și explorează opțiuni de investiții care se potrivesc profilului tău de risc și obiectivelor financiare. Este important să te informezi și să consulți specialiști înainte de a lua decizii de investiții, având în vedere că toate investițiile implică riscuri. Investițiile inteligente pot contribui la stabilitatea financiară, dar este esențial să fii conștient de riscurile asociate și să îți diversifici portofoliul pentru a minimiza pierderile potențiale.
7. Educație financiară continuă
Îmbunătățirea cunoștințelor financiare te ajută să iei decizii informate și să eviți capcanele financiare. Participă la cursuri, citește cărți și articole de specialitate și rămâi la curent cu tendințele economice pentru a-ți gestiona eficient finanțele. Educația financiară continuă este esențială pentru a înțelege mai bine concepte precum economisirea, investițiile și gestionarea datoriilor, permițându-ți să îți îmbunătățești situația financiară pe termen lung.
Concluzie
Stabilitatea financiară nu se obține peste noapte, ci prin disciplină, planificare și educație continuă. Urmând acești șapte pași, îți poți construi o bază solidă pentru un viitor financiar sigur și prosper. Este esențial să fii consecvent și să îți adaptezi strategia financiară în funcție de schimbările din viața ta și din economie.