Carte de educație financiară pentru adolescenți: cum verifici dacă este potrivită vârstei
O carte de educație financiară pentru adolescenți este potrivită dacă pornește de la deciziile pe care copilul le întâlnește deja: bani de buzunar, economisire pentru un obiect și diferența dintre nevoie și dorință. Capitolele despre acțiuni sau obligațiuni pot fi utile, dar nu ar trebui să înlocuiască exercițiile simple de buget.
Transparență afiliată: articolul conține un link afiliat. Dacă achiziționezi produsul prin acel link, publicația poate primi un comision, fără cost suplimentar pentru tine. Cartea nu a fost evaluată integral sau testată în activități de redacție.
Răspuns rapid
Compară titlul cu intervalul de vârstă și cuprinsul. Dacă o carte folosește termenul „adolescenți”, dar comerciantul o încadrează și la 8-12 ani, răsfoirea sau un fragment sunt necesare. Copilul trebuie să înțeleagă exemplele fără ca adultul să transforme fiecare pagină într-o lecție de economie.
Ce trebuie să poată face o carte bună
Un volum util explică termenii înainte să îi folosească și separă informația de promisiuni. Economisirea poate fi exersată cu o sumă mică și un termen clar. Investițiile au risc și nu produc câștig garantat. Datoria nu este automat „bună” sau „rea” fără cost, scop și capacitate de rambursare.
Înainte de cumpărare, caută:
- exemple în lei sau ușor de adaptat la lei;
- exerciții cu venit, cheltuială și sold;
- explicații despre risc și pierdere, nu numai despre profit;
- autor, traducător, anul ediției și surse;
- un limbaj potrivit nivelului de lectură.
Exemplul verificat și neconcordanța de vârstă
Libris listează volumul „Educație financiară pentru adolescenți. Cum să economisești. Mindset de antreprenor”, de Michelle Hung, cu ilustrații de Drew Bardana și traducere de Luana Crăciun. Fișa indică 168 de pagini, ediție din 2024, format 195 × 145 × 14 mm și teme precum bugetul, economisirea, acțiunile, obligațiunile și diferența dintre datorii.
Pagina comerciantului afișează însă intervalele „+10 ani” și „7-10 ani”, iar descrierea include formularea „8-12 ani”. Titlul vorbește despre adolescenți. Diferența nu face cartea nepotrivită, dar arată de ce vârsta nu trebuie preluată dintr-un singur câmp.
La verificarea din 31 iulie 2026, cartea era afișată în stoc la 39,20 lei. Prețul și stocul se pot schimba.
Vezi cartea de Michelle Hung la Libris și verifică prețul și stocul actual
Temele și beneficiile menționate sunt cele declarate de editor sau comerciant. Redacția nu confirmă că lectura produce un anumit comportament financiar.
Cum verifici nivelul înainte să dai cartea copilului
Deschide o pagină la întâmplare și citește două paragrafe. Cere copilului să explice un termen în propriile cuvinte. Dacă poate repeta definiția, dar nu poate da un exemplu, capitolul are nevoie de context.
La 8-10 ani, un exercițiu bun poate porni de la 30 de lei primiți pentru o săptămână și două opțiuni de cheltuire. La 12-14 ani, poți adăuga economisirea pentru un obiect, comparația prețurilor și costul unei decizii amânate. Investițiile se discută ca noțiuni, cu accent pe risc și timp, nu prin deschiderea imediată a unui cont.
Transformă lectura într-un exercițiu real
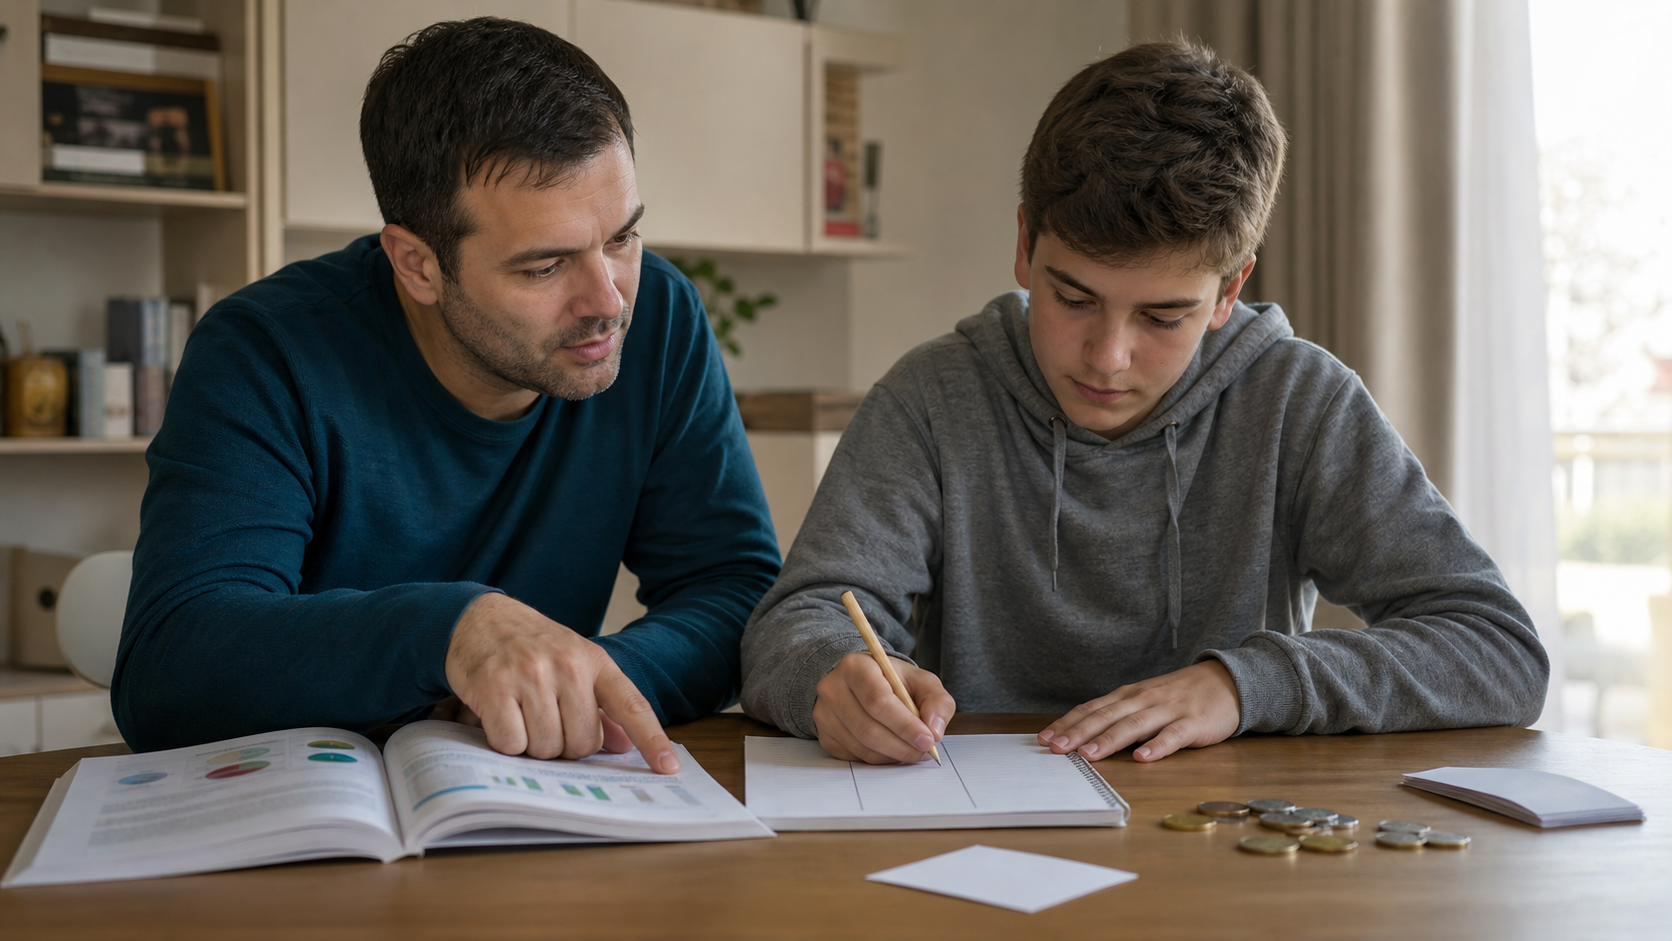
Folosește o singură pagină pentru o discuție de 15 minute. Copilul poate împărți o sumă ipotetică între cheltuieli curente, economii și o donație sau un cadou. Nu există un procent universal corect. Scopul este să argumenteze alegerea și să vadă că totalul are o limită.
La finalul săptămânii, comparați planul cu ce s-a întâmplat. Nu acoperi din reflex orice depășire și nu penaliza fiecare greșeală. O sumă mică, cu consecințe sigure, permite învățarea fără a transforma discuția despre bani într-un conflict.
Ce afirmații trebuie tratate cu prudență
Formulări precum „mindset de antreprenor”, „decizii inteligente” sau „independență financiară” sunt prea largi pentru a fi evaluate fără exemple. Uită-te la exercițiile concrete din spatele lor. O carte poate introduce vocabularul piețelor financiare, dar nu poate stabili toleranța la risc a unui copil și nu înlocuiește informația reglementată sau consilierea individuală.
Nu folosi un volum pentru copii ca bază pentru achiziții de acțiuni, obligațiuni sau produse de credit. Articolul este educațional și nu reprezintă recomandare de investiții.
Întrebări frecvente
De la ce vârstă poate învăța un copil despre buget?
De când poate înțelege că o sumă este limitată și că alegerea unui lucru poate amâna altă cumpărătură. Exercițiul trebuie adaptat nivelului său.
Este nevoie de o carte separată pentru România?
Nu neapărat. Conceptele de bază se pot adapta, dar exemplele despre taxe, conturi, carduri sau reguli juridice trebuie verificate în surse românești actuale.
Cum știu dacă limbajul este prea greu?
Cere copilului să explice ideea printr-un exemplu propriu. Dacă discuția se blochează la mai mulți termeni pe pagină, cartea poate fi păstrată pentru mai târziu sau citită împreună.
Alege cartea după primul exercițiu pe care îl puteți aplica în viața de zi cu zi, nu după cea mai sofisticată temă de pe copertă.