
Răspuns rapid
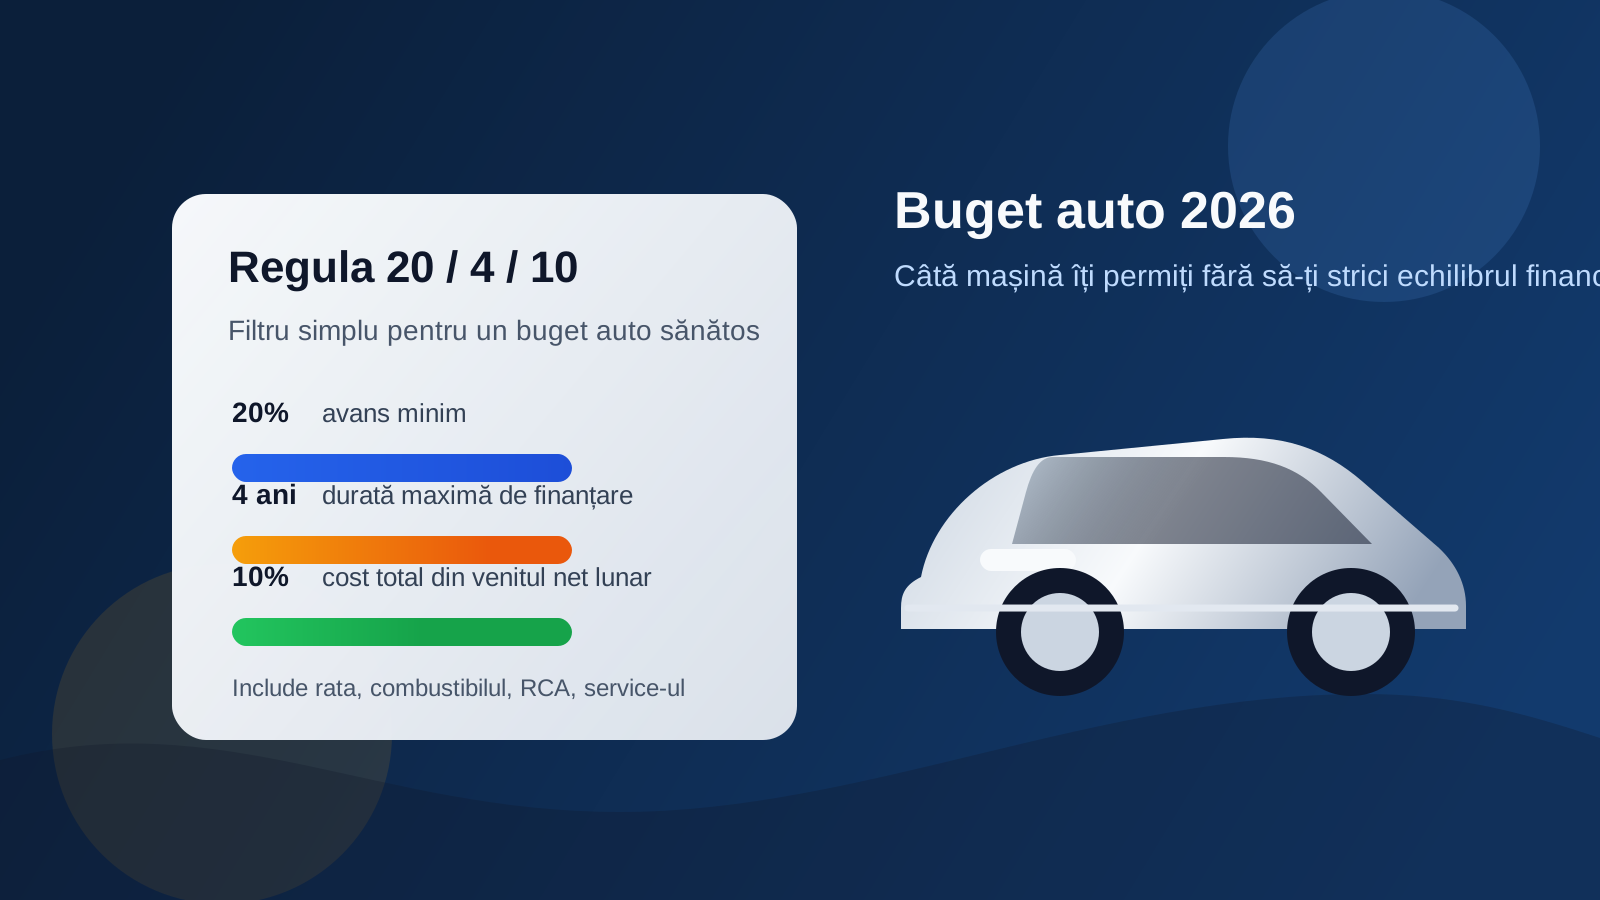
Dacă vrei varianta scurtă, o mașină nu ar trebui să îți consume bugetul lunar doar pentru că rata „încape”. Un reper util este regula 20/4/10:
- 20% avans minim
- maximum 4 ani de finanțare
- sub 10% din venitul net lunar pentru costul total al mașinii
Prin cost total nu înțelegi doar rata, ci și combustibil, RCA, CASCO dacă există, revizii, taxe, anvelope și reparații previzibile. În România, regula nu este matematică pură, dar este un filtru excelent împotriva unei decizii emoționale.
De ce are sens să te uiți la buget, nu doar la rată
Mulți cumpărători pornesc de la întrebarea: „Câtă rată îmi aprobă banca?”.
Întrebarea corectă este alta: „Cât îmi permit fără să-mi sufoc restul bugetului?”
O mașină care îți mănâncă prea mult din venit nu devine problematică în prima lună. Devine problematică atunci când apar:
- revizia mai mare decât estimarea
- RCA-ul recalculat
- un set de anvelope
- o daună minoră
- o perioadă cu venituri mai mici
Exact aici regula 20/4/10 devine utilă: te obligă să vezi mașina ca pe o categorie completă de cheltuieli, nu ca pe o singură rată.
Ce înseamnă concret regula 20/4/10
1. Avans de minimum 20%
Dacă pui un avans de cel puțin 20%, reduci presiunea pe lună și scazi suma totală finanțată. În plus, intri în tranzacție cu o rezervă minimă de disciplină financiară: ai demonstrat că poți strânge bani înainte să te legi la o cheltuială fixă.
Pentru o mașină de 15.000 euro, regula spune că ar fi sănătos să vii cu aproximativ 3.000 euro avans.
2. Credit pe maximum 4 ani
Cu cât întinzi finanțarea mai mult, cu atât rata pare mai suportabilă, dar costul total urcă și riscul crește. La o mașină, mai ales SH, anii lungi de finanțare creează o problemă simplă: poți ajunge să plătești încă rate la un automobil care începe deja să ceară cheltuieli serioase.
Patru ani nu este o regulă sacră, dar este un prag bun pentru a nu transforma o achiziție utilă într-o povară lentă.
3. Costul total sub 10% din venitul net lunar
Aceasta este partea pe care cei mai mulți o ignoră. Nu te uiți doar la rată. Te uiți la tot ce te costă mașina în fiecare lună, în medie:
- rata sau leasingul
- combustibilul
- asigurarea
- mentenanța estimată
- impozitul și alte costuri periodice
- economiile puse deoparte pentru reparații și consumabile
Dacă ai venit net de 6.000 lei, regula spune că bugetul complet pentru mașină ar trebui să rămână în jurul a 600 lei pe lună. Pentru mulți români, asta înseamnă că mașina „visată” este de fapt peste buget, chiar dacă rata izolată pare acceptabilă.
De ce regula nu se aplică mecanic în România
România din 2026 nu este o piață ideală. Avem:
- costuri volatile la asigurări
- service-uri cu diferențe mari de preț
- mașini second-hand cu istoric uneori neclar
- infrastructură care poate crește uzura
- familii care folosesc mașina ca instrument esențial, nu doar confort
Din acest motiv, regula 20/4/10 trebuie folosită ca prag de prudență, nu ca dogmă. Dacă locuiești într-o zonă unde mașina este obligatorie și ai copii, poate accepți temporar un procent ușor mai mare. Dar trebuie să știi clar că faci o concesie, nu o alegere ideală.
Exemplu simplu de calcul
Să presupunem un venit net lunar de 8.000 lei pentru gospodărie.
Pragul de 10% înseamnă 800 lei pe lună pentru costul total al mașinii.
Dacă ai:
- rată: 420 lei
- combustibil: 180 lei
- RCA și taxe, medie lunară: 80 lei
- fond pentru service și consumabile: 120 lei
ajungi deja la 800 lei. Cu alte cuvinte, spațiul real este mai mic decât pare.
Dacă mașina aleasă te împinge spre 1.200-1.400 lei lunar, nu mai vorbim de o achiziție echilibrată, ci de una care începe să concureze cu alte obiective: fond de urgență, vacanțe, educația copiilor sau investițiile.
Semne că mașina este peste bugetul tău real
O mașină este probabil prea scumpă pentru tine dacă:
- te bazezi pe venituri variabile ca să acoperi rata
- nu mai rămâne loc pentru economii după plata costurilor fixe
- avansul vine din golirea completă a rezervei de urgență
- ignori costurile de service „pentru mai târziu”
- te liniștești spunând că „vedem noi”
„Vedem noi” este una dintre cele mai costisitoare expresii în finanțele personale.
Cum adaptezi regula dacă vrei mașină second-hand
La SH, regula trebuie dublată de încă un filtru: fondul de corecție după cumpărare.
Chiar dacă iei o mașină verificată, este sănătos să ai un buget separat pentru primele 3-6 luni:
- revizie completă
- anvelope sau frâne
- mici reparații
- acte și taxe
Dacă pui tot bugetul în avans și rată, dar nu mai ai nimic pentru perioada imediat următoare, mașina devine un risc financiar chiar din prima lună.
Ce mașină îți permiți de fapt
Întrebarea utilă nu este „ce mașină pot lua maxim?”, ci:
„Ce mașină pot deține liniștit, fără să-mi stric fluxul de numerar?”
Asta înseamnă să compari:
- costul de achiziție
- consumul real
- costurile de întreținere
- valoarea de revânzare
- probabilitatea unor reparații mari
De aceea, uneori o mașină ceva mai modestă, dar ușor de întreținut, este o alegere financiară mai bună decât un model premium cumpărat „la limită”.
O decizie bună nu îți blochează restul vieții
O mașină bună pentru bugetul tău ar trebui să îți permită în continuare:
- să economisești lunar
- să menții un fond de urgență
- să acoperi neprevăzutul fără credit nou
- să nu amâni alte obiective importante
Dacă automobilul îți consumă marja de siguranță, problema nu este doar mașina, ci lipsa flexibilității financiare pe care o pierzi.
Concluzie
Regula 20/4/10 nu îți spune ce mașină să iubești, ci cât de mult îți poți permite să plătești fără să te sabotezi financiar.
În România lui 2026, este un reper sănătos pentru orice cumpărător care vrea disciplină, nu doar entuziasm. Dacă respecți avansul, nu întinzi inutil finanțarea și calculezi costul total, ai șanse mult mai mari să alegi o mașină care îți servește viața, nu o domină.
Întrebări frecvente
Regula 20/4/10 este obligatorie?
Nu. Este o regulă de prudență, utilă pentru a evita supraîndatorarea și presiunea lunară inutilă.
În cei 10% intră doar rata?
Nu. Ar trebui să intre toate costurile lunare ale mașinii, inclusiv combustibil, asigurări, mentenanță și taxe.
Pot depăși regula dacă am nevoie urgentă de mașină?
Poți, dar ideal este să o faci conștient și temporar, cu o rezervă de urgență intactă și un plan clar de echilibrare.
Ce este mai periculos: rata mare sau costurile ascunse?
De obicei combinația dintre ele. Mulți cumpărători subestimează service-ul, anvelopele și asigurarea, iar presiunea reală apare după achiziție.













