
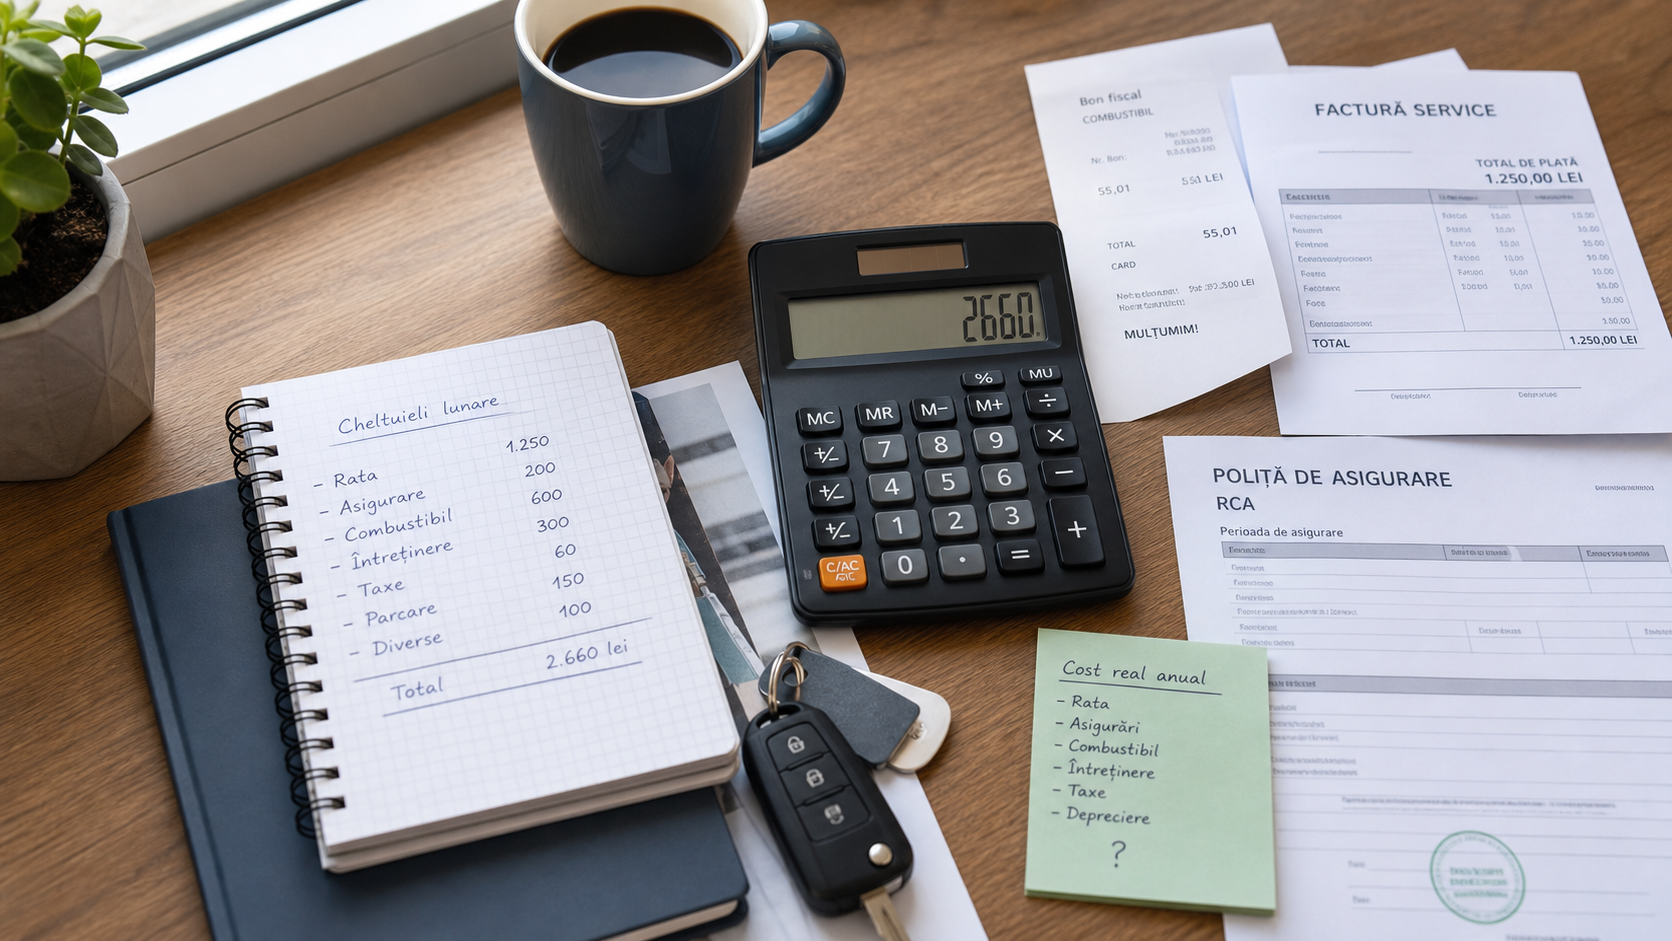
Introducere
Răspunsul scurt este acesta: o mașină nu te costă doar prețul de cumpărare sau rata lunară, ci un pachet complet de cheltuieli recurente și ascunse care, adunate pe un an, pot depăși lejer 20.000-35.000 de lei pentru o mașină obișnuită folosită de o familie din România. Diferența dintre un buget auto sănătos și unul care te sufocă apare exact aici: cât de onest îți calculezi costul real.
Mulți români spun că „mașina mea mă costă cam 1.000 de lei pe lună”, dar în acel calcul uită tocmai elementele care dor cel mai tare:
- deprecierea
- anvelopele
- reviziile neplanificate
- taxele și parcarea
- banii blocați în avans sau în achiziție
Acest ghid este gândit pentru un buget realist, nu pentru o iluzie optimistă.
Ce intră în costul real anual al unei mașini
Ca să îți faci bugetul corect, include aceste 8 categorii:
- rata lunară sau costul capitalului blocat
- combustibilul sau încărcarea
- RCA și, dacă există, CASCO
- reviziile și consumabilele
- reparațiile neprevăzute
- anvelopele
- taxele, parcarea și rovinieta
- deprecierea
Ultimul punct este cel mai ignorat și exact el face diferența dintre „pare accesibilă” și „nu mi-o permit cu adevărat”.
1. Rata sau costul banilor tăi
Dacă mașina este cumpărată în leasing sau credit, partea aceasta este simplă: folosești suma anuală plătită.
Dacă mașina este cumpărată cash, mulți scot acest cost complet din calcul. Este o eroare. Banii plătiți pe mașină:
- nu mai pot fi economisiți sau investiți în altceva
- îți reduc rezerva de lichiditate
- te expun mai tare dacă apare o cheltuială mare în familie
Într-un buget personal sănătos, mașina cumpărată cash tot are un cost economic, chiar dacă nu produce o rată lunară.
2. Combustibilul: cheltuiala care pare mică până o pui pe 12 luni
Formula simplă este:
km parcurși anual x consum mediu real / 100 x preț mediu carburant
Exemplu realist:
- 15.000 km pe an
- consum real 7 l/100 km
- 7,4 lei/litru
Rezultatul este aproximativ 7.770 lei pe an doar pentru combustibil.
Dacă mergi mult în oraș, faci navetă sau ai motor mai mare, suma urcă repede. În schimb, dacă mergi puțin și ai mașină eficientă, diferența anuală poate fi de mii de lei.
3. RCA, CASCO și costul de a fi asigurat corect
La multe bugete auto, asigurarea este trecută la grămadă sau deloc.
În practică:
- RCA-ul este cost obligatoriu
- CASCO poate fi opțional, dar la mașină mai nouă sau finanțată este de multe ori logic sau necesar
Chiar dacă plătești RCA o dată pe an, el trebuie împărțit lunar în buget. Altfel, te trezești cu o cheltuială mare care pare „neașteptată”, deși era perfect previzibilă.
4. Reviziile și consumabilele
Cheltuielile previzibile includ:
- ulei și filtre
- frâne
- baterie
- lichide
- ștergătoare
- distribuție, la intervalele relevante
Pentru o mașină de volum, bugetul anual rezonabil pentru întreținere preventivă poate varia mult, dar zero nu este niciodată răspunsul corect.
Greșeala clasică este să iei în calcul doar revizia anuală și să uiți de restul consumabilelor care apar în același ciclu de utilizare.
5. Reparațiile neprevăzute
Aici se rupe filmul în multe familii. O mașină mai veche sau cumpărată doar după preț poate produce:
- senzori
- suspensie
- climatizare
- ambreiaj
- injectoare
- elemente electrice
Nu poți ști exact ce pică într-un an, dar poți bugeta un fond auto de rezervă. Chiar și 200-300 lei puși lunar separat schimbă complet felul în care suporți o reparație.
6. Anvelopele nu sunt o surpriză, sunt o cheltuială programabilă
Un set de anvelope nu se cumpără în fiecare lună, tocmai de aceea mulți îl ignoră.
Abordarea sănătoasă este să împarți costul pe durata de utilizare. Dacă un set te costă 2.400 lei și îl folosești trei sezoane, atunci ai un cost anual de aproximativ 800 lei, chiar dacă plata efectivă o faci într-o singură zi.
Aceeași logică se aplică la jante, depozitare sezonieră și eventuale schimburi de roți.
7. Taxe, parcare, rovinietă și „cheltuielile mici” care nu sunt deloc mici
Într-un an se adună:
- impozitul local
- rovinieta
- parcarea de reședință sau parcarea privată
- spălătorie, cosmetizare, mici accesorii
Fiecare pare suportabil separat. Împreună, devin o categorie clară de buget.
8. Deprecierea: costul invizibil, dar foarte real
Deprecierea este scăderea valorii mașinii în timp. Nu este doar un concept de piață, ci bani care se evaporă din patrimoniul tău.
Exemplu simplu:
- cumperi cu 18.000 euro
- peste un an poți vinde cu 16.500 euro
Diferența de 1.500 euro este un cost real, chiar dacă nu ai scos bani efectiv din buzunar în ziua respectivă.
La mașinile noi sau scumpe, deprecierea este adesea cea mai mare cheltuială anuală. La mașinile SH bine cumpărate, poate fi mai blândă, dar nu dispare.
Exemplu de buget anual realist
Pentru o mașină compactă de familie folosită normal în România, un scenariu rezonabil poate arăta așa:
| Categorie | Cost anual estimativ |
|---|---|
| Combustibil | 7.770 lei |
| RCA | 1.600 lei |
| CASCO sau fond de risc | 2.400 lei |
| Revizii și consumabile | 2.000 lei |
| Reparații neprevăzute | 2.400 lei |
| Anvelope | 800 lei |
| Taxe, rovinietă, parcare | 1.500 lei |
| Depreciere | 6.000 lei |
| Total | 24.470 lei/an |
Asta înseamnă aproximativ 2.039 lei pe lună.
Și acesta este doar un exemplu moderat, nu un scenariu extrem.
Cum știi dacă mașina ta îți dezechilibrează bugetul
Ai un semnal de alarmă dacă:
- nu poți acoperi un service fără card de credit
- o poliță anuală îți dă peste cap două luni de buget
- mergi cu anvelope sau frâne amânate „până luna viitoare”
- ai cumpărat mașina, dar nu mai poți construi fond de urgență
Mașina nu ar trebui să îți consume toată marja financiară. Dacă o face, problema nu este doar la costuri, ci la dimensiunea deciziei inițiale.
Ce poți face ca să reduci costul real, nu doar factura de azi
1. Cumpără mai puțină mașină decât îți permiți teoretic
Aceasta este una dintre cele mai sănătoase decizii financiare. O mașină cu un nivel mai jos decât „maximul” bugetului tău îți lasă spațiu pentru viață, nu doar pentru mobilitate.
2. Gândește în cost anual, nu în preț de listă
Două mașini cu preț apropiat pot avea costuri anuale foarte diferite.
3. Pune lunar bani într-un fond auto separat
Dacă nu vrei ca service-ul să pară „ghinion”, tratează-l ca pe o cheltuială inevitabilă și separă banii din timp.
4. Nu scoate deprecierea din ecuație
Chiar dacă nu te doare azi, te va durea când vinzi.
Întrebări frecvente
Care este cea mai ignorată cheltuială auto?
Deprecierea, urmată foarte aproape de reparațiile neprevăzute și de costul anvelopelor împărțit corect pe ani.
Dacă am cumpărat mașina cash, mai are sens să pun rata în buget?
Nu ca rată, dar da ca logică de cost al capitalului și de presiune pe lichidități.
E suficient să calculez combustibilul și RCA-ul?
Nu. Este exact motivul pentru care mulți subestimează sever cât îi costă mașina.
Ce buget lunar auto este sănătos?
Depinde de venit și de alte obligații, dar un buget sănătos este unul care nu îți blochează fondul de urgență, economisirea și cheltuielile de bază.
Concluzie
În 2026, o mașină accesibilă nu este cea cu rata mică sau cu prețul cel mai bun în anunț, ci aceea pe care o poți susține fără stres în fiecare lună și în fiecare sezon. Dacă vrei claritate financiară reală, calculează costul anual complet, nu doar cheltuiala care se vede imediat.
Exact aici începe educația financiară aplicată: nu cu „îmi permit să o cumpăr?”, ci cu îmi permit să o dețin sănătos pe termen lung?













