
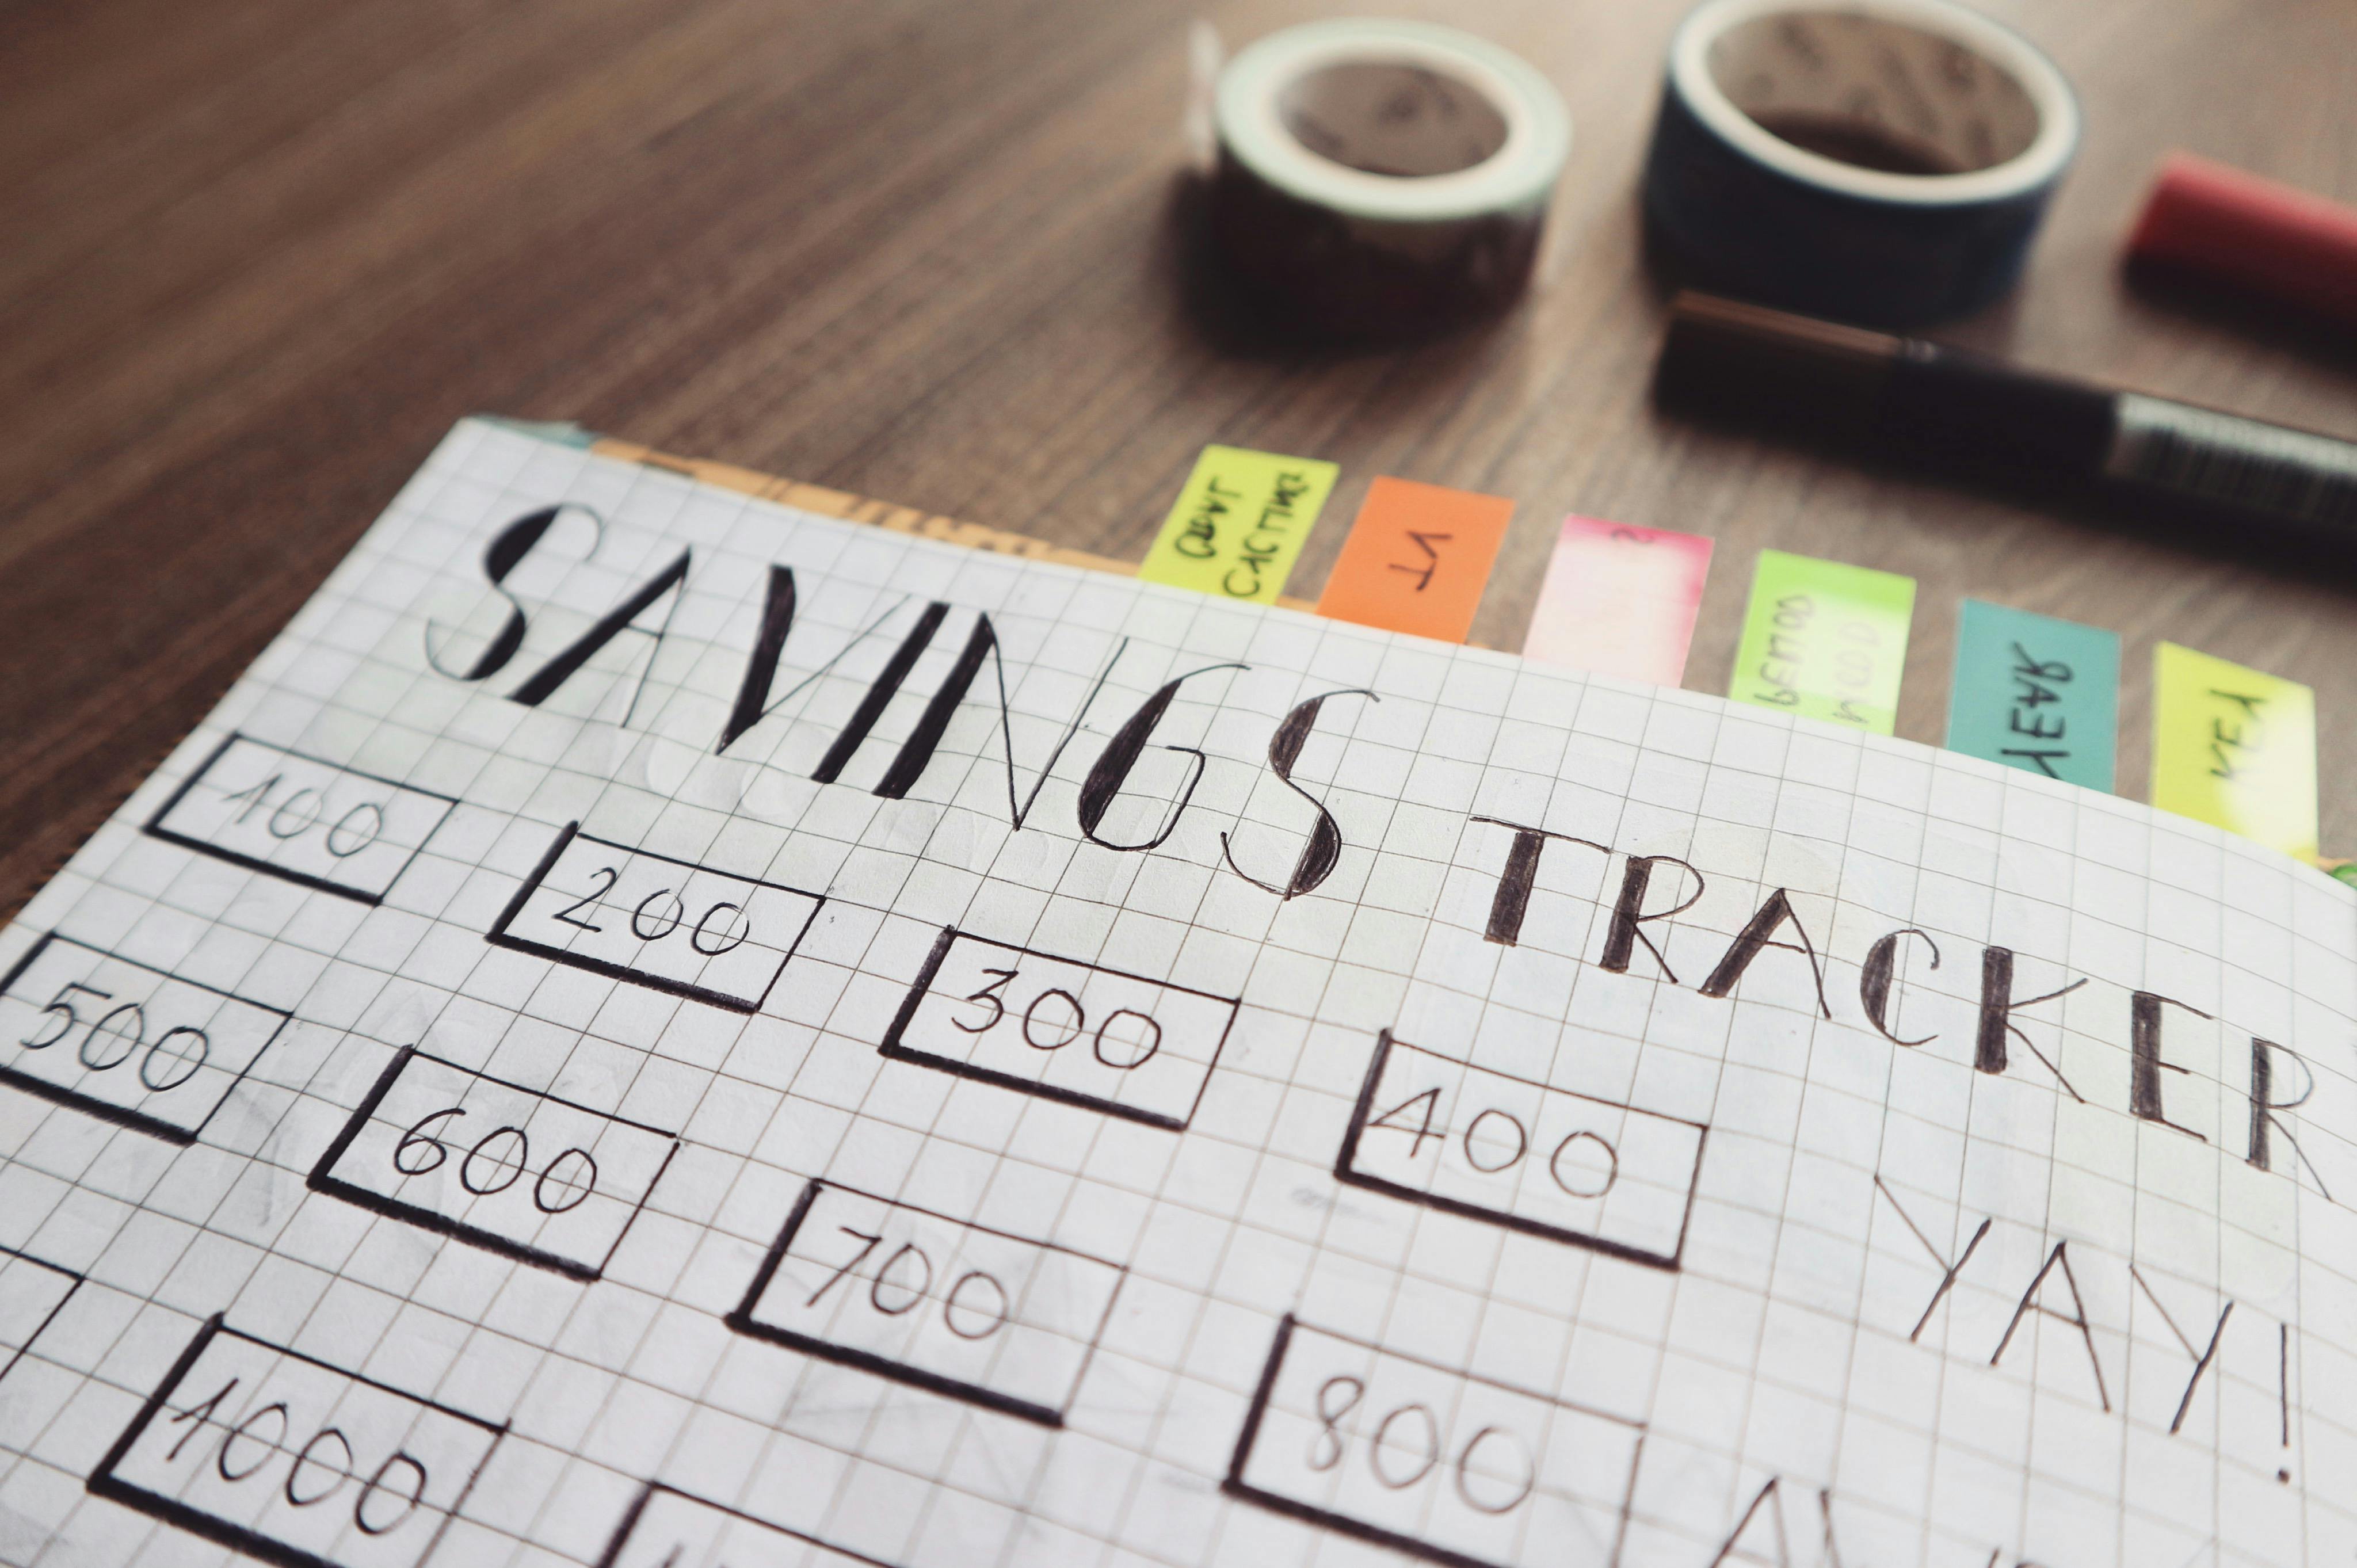
Strategii Esențiale pentru un Viitor Financiar Mai Solid
Introducere
În peisajul economic din 19 aprilie 2026, gestionarea eficientă a finanțelor personale a devenit mai importantă ca oricând. Disciplina financiară nu este un talent înnăscut, ci o abilitate dezvoltată în timp, esențială pentru atingerea stabilității și a obiectivelor pe termen lung. Fie că dorești să economisești pentru o achiziție majoră, să îți reduci datoriile sau pur și simplu să ai mai mult control asupra banilor tăi, îmbunătățirea disciplinei financiare este cheia. Acest ghid îți va oferi strategii practice și verificabile pentru a-ți consolida obiceiurile financiare, asigurându-te că banii tăi lucrează pentru tine.
1. Înțelegerea Situației Actuale: Primul Pas spre Control
Cum îți poți evalua corect finanțele? Primul pas către o disciplină financiară robustă este o înțelegere clară a locului unde te afli. Aceasta implică o analiză detaliată a veniturilor și cheltuielilor tale. Monitorizarea fiecărui leu care intră și iese din contul tău te ajută să identifici tiparele de cheltuire și să descoperi zonele unde poți face ajustări. Poți folosi aplicații mobile dedicate, foi de calcul sau chiar un carnet simplu pentru a înregistra toate tranzacțiile. Fii sincer cu tine însuți în această etapă, deoarece precizia datelor este fundamentală pentru deciziile viitoare. Recunoașterea obiceiurilor actuale, bune sau rele, este punctul de plecare pentru orice schimbare pozitivă.
2. Stabilește Obiective Financiare Claire și Realiste
Ce sunt obiectivele financiare SMART? Pentru a menține motivația, este crucial să ai obiective financiare bine definite. Acestea ar trebui să fie SMART: Specifice, Măsurabile, Abordabile, Relevante și Încadrate în Timp. De exemplu, în loc să spui "vreau să economisesc bani", un obiectiv SMART ar fi "vreau să economisesc 5.000 de lei până la 31 decembrie 2026 pentru avansul la o mașină nouă". Stabilește atât obiective pe termen scurt (economii lunare, achitarea unui card de credit), cât și pe termen lung (fond de pensie, avans pentru o casă). Când știi exact pentru ce economisești, este mult mai ușor să rămâi disciplinat și să rezisti tentațiilor.
3. Bugetarea Eficientă: Fundamentul Disciplinei
Cum poți crea și respecta un buget personal? Un buget este planul tău financiar. Acesta te ajută să aloci veniturile către cheltuieli esențiale, economii și investiții, înainte de a fi tentat să le cheltui pe alte lucruri. Există diverse metode de bugetare, precum regula 50/30/20 (50% pentru nevoi, 30% pentru dorințe, 20% pentru economii și plata datoriilor) sau metoda "plicurilor" (alocarea de sume fixe pentru categorii specifice). Alege metoda care se potrivește stilului tău de viață. Cel mai important aspect este să fii consecvent. Revizuiește-ți bugetul lunar și ajustează-l dacă este necesar, pentru a reflecta schimbările din veniturile sau cheltuielile tale. Un buget flexibil, dar respectat, este un pilon al disciplinei financiare.
4. Automatizarea Economiilor și Investițiilor
De ce este importantă automatizarea financiară? Una dintre cele mai eficiente metode de a îmbunătăți disciplina este să elimini decizia umană din ecuația economisirii. Configurează transferuri automate de la contul tău curent către un cont de economii sau de investiții, imediat după ce primești salariul. Chiar și o sumă mică, transferată regulat, se va acumula semnificativ pe termen lung. Această strategie, cunoscută sub numele de "plătește-te pe tine însuți primul", asigură că economiile tale sunt prioritizate, înainte de a avea șansa de a cheltui banii pe altceva. În 2026, majoritatea băncilor oferă opțiuni facile pentru configurarea acestor transferuri programate, facilitând adoptarea acestui obicei sănătos.
5. Combaterea Cheltuielilor Impulsive și Gestionarea Datoriilor
Cum poți reduce cheltuielile neplanificate și datoriile? Cheltuielile impulsive sunt un obstacol major în calea disciplinei financiare. O strategie eficientă este "regula celor 24/48 de ore": înainte de a face o achiziție non-esențială, așteaptă cel puțin 24 sau 48 de ore. Adesea, impulsul de a cumpăra dispare, iar tu vei economisi bani. În ceea ce privește datoriile, în special cele cu dobânzi mari, cum ar fi cele de pe cardurile de credit, ele pot eroda rapid progresul financiar. Prioritizează rambursarea acestora. Metode precum "bulgărele de zăpadă" (achitarea întâi a celei mai mici datorii) sau "avalancha" (achitarea întâi a datoriei cu cea mai mare dobândă) sunt eficiente. Orice investiție implică riscuri, iar o datorie necontrolată poate fi mult mai periculoasă decât volatilitatea pieței. Reducerea datoriilor înseamnă mai mulți bani disponibili pentru obiectivele tale.
6. Revizuire Constantă și Adaptare
Cât de des ar trebui să-ți revizuiești planul financiar? Disciplina financiară nu este un proces static, ci unul dinamic. O dată pe lună sau trimestrial, dedică-ți timp pentru a-ți revizui bugetul, obiectivele și progresul. Te-ai abătut de la plan? Ce s-a schimbat în situația ta financiară? Poate veniturile ți-au crescut sau ai apărut cheltuieli neprevăzute. Ajustează-ți planul în consecință. Fii flexibil, dar rămâi ferm în angajamentul tău față de disciplină. Capacitatea de a te adapta, menținând în același timp controlul, este semnul unei discipline financiare mature.
Concluzie
Îmbunătățirea disciplinei financiare este un maraton, nu un sprint. Necesită răbdare, persistență și o dorință constantă de a învăța și a te adapta. Adoptând aceste strategii – de la înțelegerea situației tale actuale și stabilirea de obiective clare, până la bugetarea eficientă, automatizarea economiilor și gestionarea conștientă a cheltuielilor și datoriilor – vei construi un fundament solid pentru un viitor financiar sigur și prosper. Începe astăzi, 19 aprilie 2026, și vei culege roadele eforturilor tale.













