
Pe scurt
Un an bun la bursă nu înseamnă automat că ai găsit strategia ideală. De multe ori, înseamnă doar că ai prins o perioadă favorabilă de piață. După o rundă de câștiguri, merită să verifici dacă portofoliul tău a rămas echilibrat, dacă nu s-a concentrat prea mult pe un singur activ și dacă nivelul de risc mai corespunde planului tău.
Acest material este informativ și educațional. Nu este recomandare de cumpărare sau vânzare, iar autorul nu este consilier financiar. Fă-ți propria documentare înainte de orice decizie de investiții.
De ce merită tema asta
Threadul de pe r/robursa pornește dintr-o situație foarte umană: vezi un rezultat bun, te bucuri și începi să crezi că ai „prins formula”. Un comentator chiar spune că anul respectiv a fost excepțional și că, pentru el, regulile importante țin de risk management, nu de semnale magice.
Interpretarea utilă pentru un investitor obișnuit este simplă: după o perioadă bună, nu te grăbi să tragi concluzii despre viitor. Mai întâi verifică dacă portofoliul tău încă arată ca planul pe care îl aveai la început.
Răspunsul scurt
După un an bun, verifică patru lucruri:
- dacă nu ai devenit prea concentrat pe un singur activ, sector sau temă;
- dacă alocarea actuală mai corespunde riscului pe care îl poți duce;
- dacă randamentul bun vine din disciplină sau doar din norocul pieței;
- dacă nu a crescut inutil costul total al investițiilor tale.
1. Verifică dacă portofoliul s-a dezechilibrat
Când o componentă din portofoliu crește mai repede decât celelalte, ponderea ei urcă. Asta e plăcut pe scurt, dar poate schimba riscul real pe care îl ai.
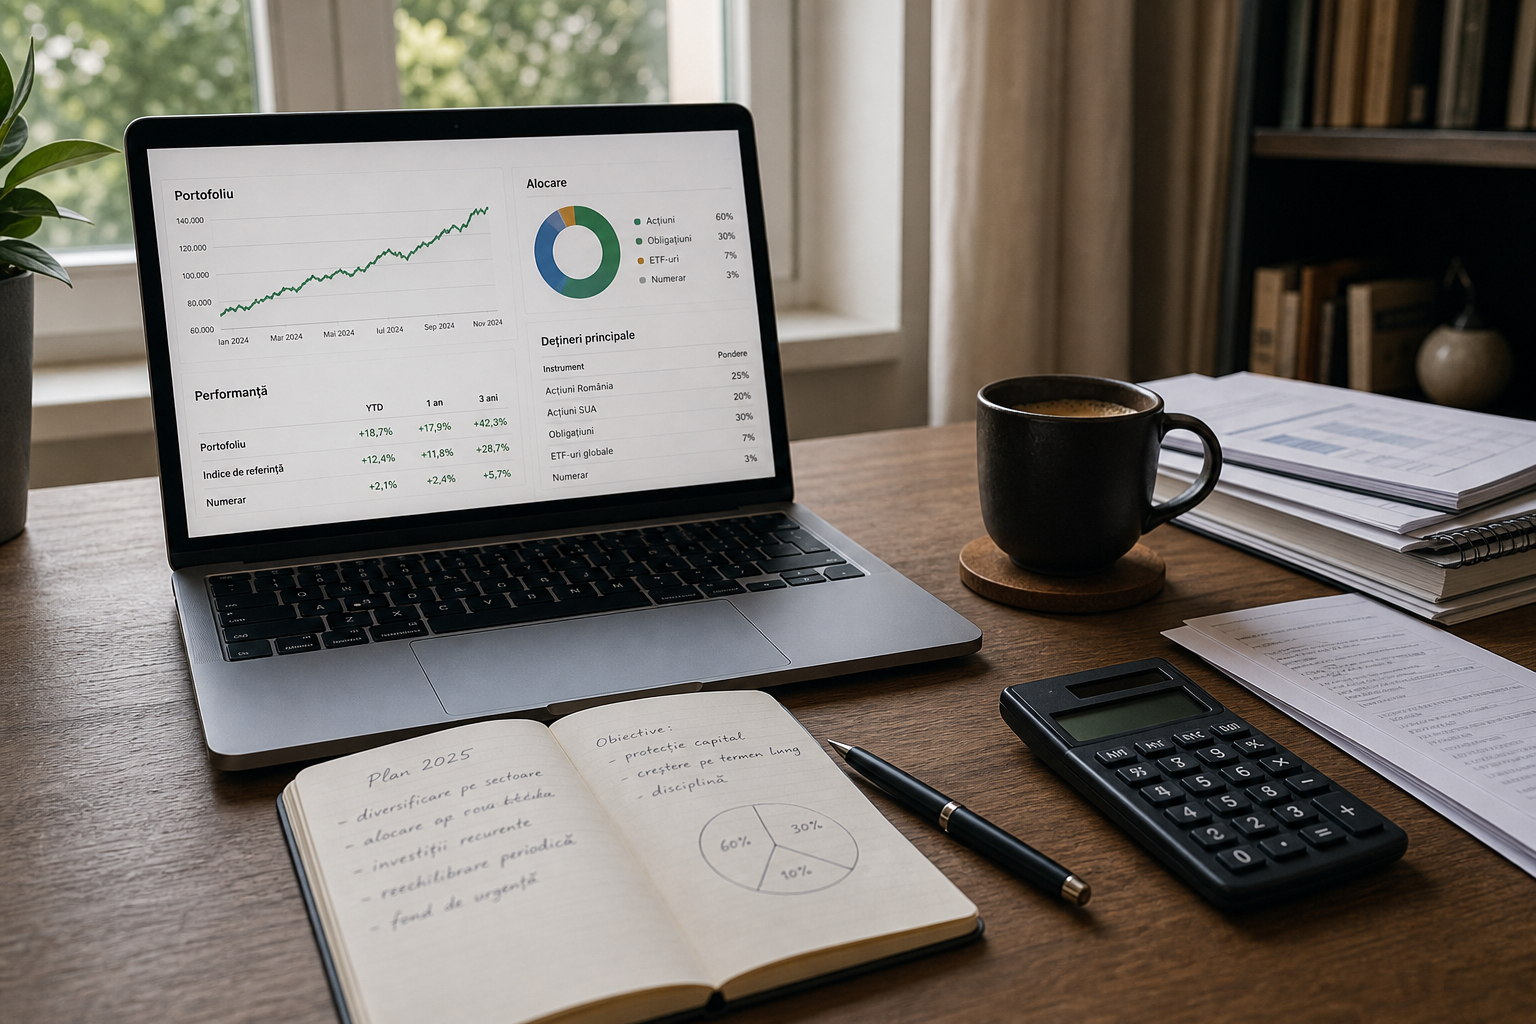
Exemplu simplu: dacă porneai cu o structură de 60% acțiuni, 30% obligațiuni și 10% numerar, un an foarte bun pe acțiuni poate împinge acea zonă mult peste 60%. La prima vedere pari mai bogat. În realitate, poți fi și mai expus la o scădere rapidă.
De aceea, după o perioadă bună, primul pas este să compari alocarea actuală cu alocarea țintă.
2. Nu confunda performanța cu abilitatea de a controla piața
Un randament bun nu dovedește automat că ai anticipat corect piața. Poate însemna și că ai avut:
- un an norocos;
- o expunere mare pe un sector care a mers bine;
- un aport mare făcut exact înainte de creștere;
- sau pur și simplu răbdare.
Această diferență contează. Dacă îți atribui meritul complet pentru o perioadă favorabilă, riști să îți crești miza exact când ar trebui să fii mai prudent.
3. Uită-te la concentrarea pe care ai construit-o fără să vrei
Mulți investitori ajung concentrați fără să își propună asta. Se întâmplă când:
- cumpără repetat același ETF sau aceeași acțiune;
- primesc dividende și le reinvestesc doar într-o singură zonă;
- lasă un activ câștigător să crească fără să mai compare cu restul;
- adaugă încă puțin la „preferatul” lor, fiindcă pare să meargă bine.
Problema nu este că un activ a crescut. Problema este că, pe un orizont mai lung, el poate ajunge să dicteze aproape tot riscul din portofoliu.
4. Rebalansarea are sens, dar nu trebuie făcută obsesiv
Sursele oficiale de educație pentru investitori spun aceeași idee din unghiuri diferite: alocarea se schimbă în timp, iar reechilibrarea te ajută să revii la planul inițial. Unele ghiduri vorbesc despre rebalansare la intervale regulate, de exemplu la șase sau douăsprezece luni; altele despre rebalansare atunci când ponderea unei clase de active se abate prea mult de la țintă.
Ideea practică este să ai un sistem simplu, nu să reacționezi la fiecare mișcare de piață.
Poți folosi două variante:
- rebalansare calendaristică, de exemplu o dată pe an;
- rebalansare declanșată de prag, atunci când o categorie se abate vizibil de la alocarea stabilită.
Important este să fie rară, disciplinată și legată de plan, nu de emoții.
5. Verifică dacă riscul mai e potrivit pentru tine
ESMA spune clar că nu îți poate spune în ce să investești. Rolul ei este să ajute investitorii să ia decizii mai bine informate și să evite fraudele. Asta e o reamintire bună și pentru tine: portofoliul potrivit este cel care se potrivește obiectivelor tale, nu cel care arată bine pe un grafic de moment.
Întreabă-te:
- m-aș simți confortabil dacă piața ar scădea cu 15% sau 20% după acest an bun?
- aș mai dormi la fel de liniștit dacă portofoliul meu ar fi mai volatil decât acum?
- am construit portofoliul pentru creștere, pentru protecție sau pentru ambele?
Dacă răspunsurile nu mai seamănă cu planul inițial, poate ai nevoie de ajustare, nu de entuziasm suplimentar.
6. Uită-te la costuri, nu doar la randament
După un an bun, e ușor să ignori comisioanele, diferențele de curs, costurile de tranzacționare sau produsele mai scumpe pe care le-ai folosit „temporar”.
Verifică:
- ce comisioane ai plătit efectiv;
- cât ai pierdut la conversii valutare;
- dacă ai cumpărat instrumente mai scumpe decât era necesar;
- dacă ai făcut tranzacții dese doar ca să „faci ceva”.
Uneori, cea mai bună optimizare nu este să adaugi un nou produs, ci să reduci fricțiunile care îți mănâncă randamentul.
7. Nu lua decizii majore în mijlocul euforiei
Dacă te simți foarte bine după un an excelent, asta e exact perioada în care merită să încetinești. Nu pentru că piața s-a terminat, ci pentru că emoția de moment te poate împinge să:
- mărești prea mult miza;
- adaugi risc pe care nu îl înțelegi;
- schimbi strategia doar fiindcă ultima a avut succes;
- te crezi mai bun decât procesul tău real.
Un portofoliu sănătos nu trebuie să fie spectaculos în fiecare an. Trebuie să fie suficient de coerent încât să-l poți păstra și în anii slabi.
Checklist rapid după un an bun
- Compară alocarea actuală cu alocarea țintă.
- Vezi dacă un singur activ a devenit prea mare.
- Verifică dacă riscul total încă ți se potrivește.
- Notează ce ai făcut bine și ce a fost doar context favorabil.
- Decide dacă ai nevoie de rebalansare sau doar de răbdare.
- Nu transforma un rezultat bun într-o scuză pentru mai mult risc.
Întrebări frecvente
Trebuie să vând tot după un an bun?
Nu. Scopul nu este să ieși din piață, ci să vezi dacă ai devenit prea concentrat sau prea expus pe o singură direcție.
Cât de des ar trebui să-mi verific portofoliul?
Destul de des încât să observi derapajele, dar nu atât de des încât să reacționezi la orice variație. Pentru mulți investitori, o revizuire periodică, nu zilnică, este mai sănătoasă.
Dacă am avut profit mare, înseamnă că strategia mea e bună?
Nu neapărat. Profitul poate veni din disciplină, dar poate veni și din noroc, moment de piață sau expunere accidentală pe un sector care a mers bine.
Ce fac dacă nu am o alocare clară?
Atunci primul pas nu este să cumperi încă ceva, ci să îți scrii o alocare simplă și realistă pentru obiectivul tău. Fără un plan, nu ai cu ce compara rezultatul.
Concluzie
După un an bun la bursă, întrebarea bună nu este „ce a mers?”, ci „ce risc am ajuns să port fără să-mi dau seama?”. Dacă verifici alocarea, concentrarea și costurile, ai șanse mai mari să păstrezi disciplina și în anii mai grei. Asta e, de fapt, partea utilă a unui an bun: îți dă ocazia să ajustezi planul înainte ca piața să te forțeze s-o facă.
Surse
- https://www.reddit.com/r/robursa/comments/1uywb4p/pana_acum_a_fost_un_an_bun/
- https://www.investor.gov/introduction-investing/getting-started/asset-allocation
- https://www.dol.gov/agencies/ebsa/about-ebsa/our-activities/resource-center/publications/savings-fitness
- https://www.esma.europa.eu/sk/investor-corner













