
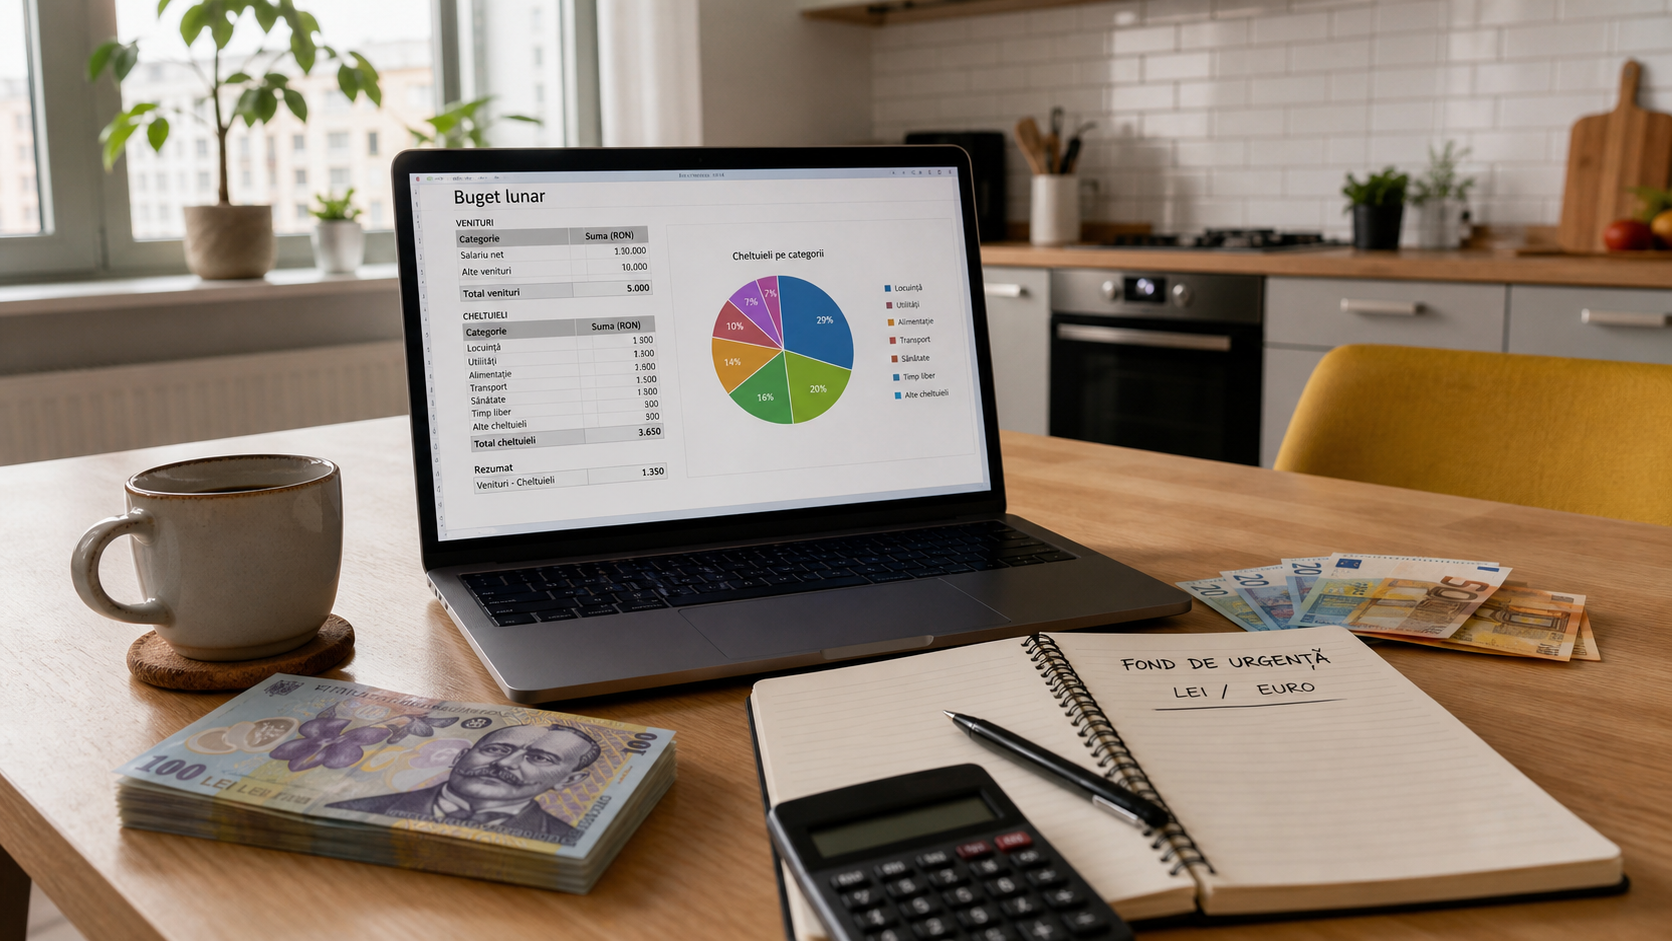
Introducere
Una dintre cele mai frecvente întrebări din finanțele personale nu mai este doar „cât trebuie să am în fondul de urgență?”, ci și în ce monedă ar trebui să îl țin. În 2026, când mulți români au venituri în lei, dar se uită la euro ca reper de stabilitate, dilema este legitimă.
Răspunsul scurt este simplu: pentru cei mai mulți, fondul de urgență trebuie construit în primul rând în lei, iar o componentă în euro are sens doar dacă există cheltuieli sau obligații reale în euro. Mai jos vedem cum alegi fără să complici inutil lucrurile.
Ce rol are, de fapt, fondul de urgență
Fondul de urgență nu este un instrument de randament și nici un pariu valutar. El are o funcție mult mai clară: să te ajute să treci rapid printr-un eveniment neprevăzut fără să intri în datorii sau să vinzi investiții în pierdere.
Exemple clasice:
- pierderea temporară a venitului
- o intervenție medicală
- reparații urgente la mașină sau locuință
- cheltuieli neprevăzute cu copiii
- perioade în care încasările scad brusc, dacă ești freelancer sau antreprenor
Tocmai de aceea, criteriul principal este lichiditatea imediată, nu randamentul maxim.
De ce baza fondului de urgență ar trebui să fie în lei
Dacă salariul tău este în lei și cele mai multe cheltuieli curente sunt în lei, atunci fondul trebuie să poată fi folosit fără fricțiuni:
- facturile se plătesc în lei
- rata la creditul de consum sau la card este, de regulă, în lei
- cumpărăturile zilnice sunt în lei
- majoritatea urgențelor apar și se rezolvă local, rapid
Un fond de urgență ținut integral în euro te obligă, în multe situații, să schimbi bani exact când ai nevoie urgentă de ei. Asta înseamnă timp, comisioane, posibil spread nefavorabil și un stres suplimentar complet inutil.
Când are sens să ții o parte din fond în euro
Există însă situații în care o componentă în euro este rațională:
- ai chirie, rată sau școlarizare indexate la euro
- economisești pentru o rezervă de mobilitate în UE
- lucrezi cu venituri mixte sau ai contracte plătite parțial în euro
- ai cheltuieli medicale recurente ori obligații familiale în afara țării
În astfel de cazuri, euro nu este „mai bun” în abstract, ci pur și simplu se potrivește mai bine tipului tău de expunere.
Regula practică: separă fondul în funcție de cheltuieli, nu de emoții
Mulți români aleg euro din reflex psihologic: „pare mai sigur”. Dar un fond de urgență trebuie construit pornind de la fluxul real al vieții tale.
O structură sănătoasă poate arăta astfel:
- 80-100% în lei, dacă toate cheltuielile esențiale sunt în lei
- 60-80% în lei și 20-40% în euro, dacă ai cheltuieli recurente în euro
- două subfonduri distincte, dacă gospodăria are atât obligații locale, cât și obligații externe consistente
Altfel spus, moneda urmează cheltuiala. Nu invers.
Unde ții fondul de urgență ca să fie util, nu doar “parcat”
Fondul de urgență trebuie ținut în instrumente simple și foarte lichide. Cele mai potrivite opțiuni rămân:
- cont de economii
- depozit pe termen scurt, doar pentru o parte a fondului
- cont curent separat, dacă ai nevoie de acces imediat
Ce să eviți pentru nucleul fondului:
- acțiuni
- ETF-uri volatile
- criptomonede
- obligațiuni cu lichiditate slabă pentru nevoi de 24-48 de ore
Fondul de urgență nu este locul în care „să pui banii la treabă agresiv”. Este locul în care banii trebuie să stea disponibili.
Cont de economii în lei sau în euro?
Dacă alegi conturi bancare, comparația trebuie făcută pe patru criterii:
- acces rapid la bani
- costuri și comisioane
- dobândă netă
- ușurința transferului între conturi
În mod normal:
- un cont de economii în lei poate oferi o dobândă nominală mai bună
- un cont în euro poate fi util dacă vrei protecție față de o cheltuială viitoare denominată în euro
- diferența de randament contează mai puțin decât disponibilitatea imediată
Pentru fondul de urgență, confortul operațional este mai valoros decât încă câteva zecimi de punct procentual.
Ce greșeli apar cel mai des
1. Ții tot fondul în euro, dar toate urgențele sunt în lei
Aceasta este cea mai frecventă nepotrivire. Psihologic pare prudent, practic poate fi ineficient.
2. Confunzi fondul de urgență cu economiile pentru obiective
Banii pentru concediu, avans, renovare sau mașină nu sunt fond de urgență. Ei pot fi în alte instrumente și în alt orizont.
3. Împarți fondul în prea multe locuri
Dacă ai sume mici împrăștiate în patru bănci, două valute și un broker, ai creat complexitate, nu siguranță.
4. Urmărești cursul zilnic și modifici strategia din panică
Fondul de urgență nu se reechilibrează emoțional. Se verifică periodic și se păstrează simplu.
Cum alegi corect în 5 pași
1. Calculează cheltuielile esențiale lunare
Adună chirie sau rată, utilități, mâncare, transport, medicamente și obligații fixe.
2. Stabilește câte luni de rezervă vrei
Pentru majoritatea gospodăriilor, 3-6 luni este zona minimă rezonabilă. Pentru freelanceri sau familii cu venit volatil, 6-9 luni poate fi mai potrivit.
3. Identifică moneda reală a cheltuielilor
Dacă 90% din cheltuieli sunt în lei, ai deja răspunsul pentru nucleul fondului.
4. Creează un cont separat
Separarea fondului de contul curent reduce tentația de a-l consuma pe cumpărături obișnuite.
5. Revizuiește fondul o dată la 6 luni
Dacă ți s-au schimbat venitul, chiria, numărul membrilor familiei sau obligațiile valutare, și fondul trebuie recalibrat.
Când merită o structură mixtă lei + euro
O variantă mixtă este utilă mai ales pentru:
- familii care plătesc chirie calculată în euro
- români care lucrează remote pentru companii din afara țării
- persoane care fac frecvent plăți externe
- antreprenori care au furnizori sau servicii facturate în euro
În aceste cazuri, componenta în euro este o măsură de potrivire cu riscul valutar, nu un substitut pentru planificarea financiară.
Concluzie
Dacă vrei un răspuns clar pentru 2026, el este acesta: fondul de urgență se ține în moneda în care apar urgențele tale. Pentru majoritatea românilor, asta înseamnă lei. Euro poate completa strategia, dar rar ar trebui să o înlocuiască.
Stabilitatea financiară nu vine din alegerea monedei „care sună mai sigur”, ci dintr-un fond suficient, lichid și ușor de folosit exact când viața devine imprevizibilă.
Întrebări frecvente
Este greșit să țin tot fondul de urgență în euro?
Nu este neapărat greșit, dar pentru cine are cheltuieli curente în lei, poate fi ineficient și poate introduce costuri suplimentare la conversie.
Pot ține o parte în cont de economii și o parte în depozit?
Da. O abordare practică este să păstrezi suma de acces imediat în cont de economii, iar o parte secundară într-un depozit pe termen scurt.
Fondul de urgență ar trebui protejat de inflație?
În mod ideal, da, dar protecția împotriva inflației este un obiectiv secundar. Pentru acest fond, lichiditatea și siguranța au prioritate.
Dacă am venituri în euro, dar trăiesc în România?
Atunci merită să analizezi o structură mixtă. Baza se stabilește după moneda cheltuielilor esențiale, nu doar după moneda veniturilor.













