Plan financiar personal pe o pagină: structura care rămâne ușor de revizuit
Un plan financiar personal pe o pagină trebuie să arate ce vrei să obții, de unde pornești, ce faci în următoarea perioadă și când verifici rezultatul. Nu încerca să înghesui fiecare cheltuială, contract sau ipoteză pe aceeași foaie; acestea au nevoie de anexe ori instrumente separate.
Transparență afiliată: articolul conține un link afiliat. Dacă achiziționezi cartea menționată, publicația poate primi un comision, fără cost suplimentar pentru tine. Cartea nu a fost citită integral sau evaluată de redacție.
Răspuns rapid: cele patru zone ale paginii
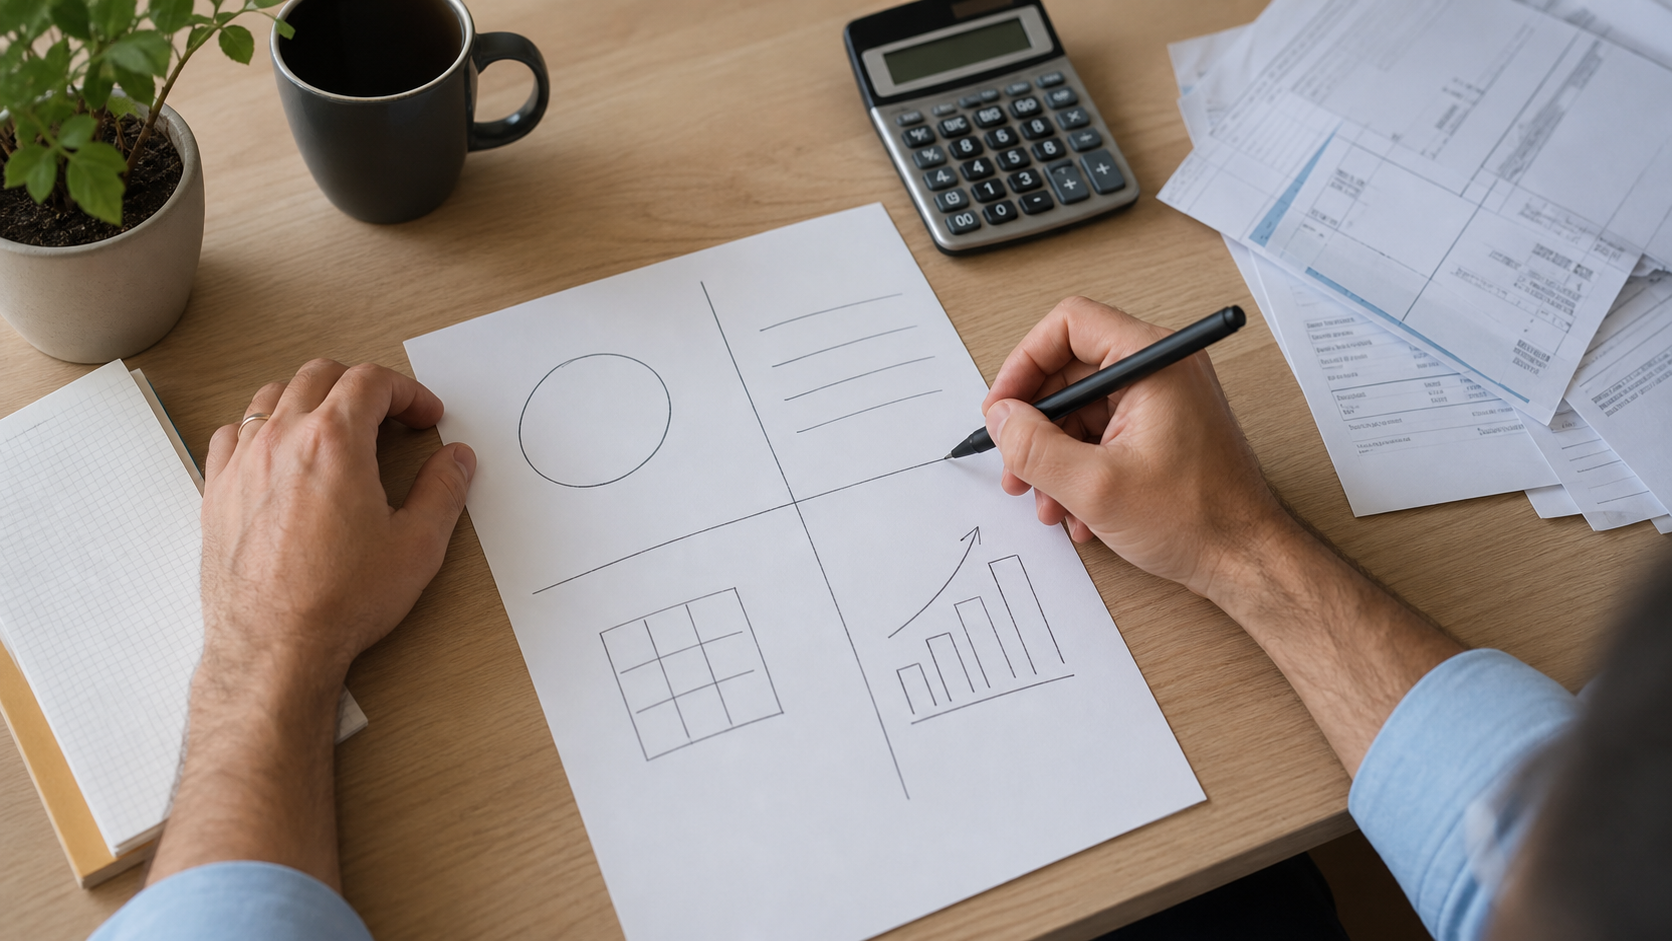
Împarte foaia în patru: obiectivul, fotografia financiară de azi, acțiunile pentru următoarele 30-90 de zile și data revizuirii. Fiecare zonă trebuie să conțină valori verificabile, nu formulări precum „vreau să economisesc mai mult”.
De exemplu, „fond de rezervă de 6.000 de lei până la 31 ianuarie 2027” spune suma și termenul. Următorul rând trebuie să arate cât există deja și ce transfer lunar este realist după cheltuielile obligatorii.
Obiectivul trebuie separat de produsul financiar
„Vreau un depozit” este alegerea unui produs, nu obiectivul. Întrebarea utilă este pentru ce vor fi folosiți banii, când și câtă variație poți accepta fără să îți afecteze planul.
Nu trece pe foaie randamente presupuse ca și cum ar fi garantate. Pentru economii, credite, investiții sau asigurări, păstrează separat ofertele, costurile, riscurile și condițiile contractuale. Articolul este educațional și nu reprezintă recomandare individuală de investiții.
Fotografia curentă are nevoie de cifre nete
Notează venitul lunar net obișnuit, cheltuielile obligatorii, ratele, soldul economiilor disponibile și datoriile. Pentru venituri neregulate, folosește o medie prudentă și păstrează lunile slabe vizibile; o lună excepțională nu trebuie să devină baza planului.
Consumer Financial Protection Bureau recomandă, în instrumentele sale educaționale, compararea veniturilor și cheltuielilor reale cu bugetul lunii următoare, apoi ajustarea planului după rezultate. Principiul este util și în România, dar exemplele despre produse, taxe și protecția consumatorului trebuie verificate în surse românești actuale.
Acțiunile trebuie să poată fi bifate
Scrie verbe și termene. „Transfer 400 de lei în contul de economii în ziua salariului” poate fi urmărit. „Cheltuiesc responsabil” nu spune ce se schimbă.
O pagină realistă poate conține două sau patru acțiuni, nu un număr fix. Dacă ai restanțe ori risc de a rata o plată esențială, prioritizarea facturilor și discuția rapidă cu creditorul pot fi mai urgente decât un obiectiv nou de economisire.
Nu automatiza un transfer înainte să verifici fluxul de numerar. Data salariului și scadențele pot lăsa contul fără bani chiar dacă totalul lunar pare suficient.
Revizuirea face planul utilizabil
Scrie data exactă a următoarei verificări. La 30 de zile poți compara estimarea cu încasările și plățile reale. La trei luni poți decide dacă suma, termenul sau acțiunile trebuie schimbate.
O abatere nu trebuie ascunsă. Notează cauza: venit mai mic, factură sezonieră, reparație sau estimare prea optimistă. Schimbarea planului pe baza datelor este mai utilă decât păstrarea unei ținte care nu mai corespunde situației.
Exemplu editorial: cartea lui Carl Richards
Cărturești listează volumul „Planul financiar de o pagină”, de Carl Richards, în traducerea Danei Dobre. Fișa indică ediție în limba română din 2023, 239 de pagini, format 13 × 20 cm și ISBN 9786303031170.
La 3 august 2026, cartea era în stoc online la 52 de lei, cu livrare în 24 de ore afișată de comerciant. Prețul, stocul și termenul se pot modifica.
Vezi „Planul financiar de o pagină” la Cărturești și verifică disponibilitatea
Descrierea comerciantului prezintă cartea drept o metodă practică pentru legarea obiectivelor personale de variantele financiare. Aceasta este afirmația editorului și a magazinului; redacția nu confirmă eficiența metodei și nu tratează volumul drept consiliere financiară personalizată.
Ce rămâne în afara paginii
Păstrează separat bugetul lunar pe categorii, lista datoriilor, contractele, polițele, extrasele și ofertele comparate. Nu scrie parole, coduri PIN sau date complete de card pe plan.
Dacă decizia implică investiții, credit mare, fiscalitate sau protecția familiei, o singură pagină nu este suficientă pentru analiză. Folosește documentele oficiale și, când situația o cere, un profesionist autorizat care poate evalua cazul individual.