
Cum să rămâi motivat să economisești pe termen lung
Pentru a rămâne motivat în economisirea pe termen lung, este esențial să stabilești obiective financiare clare și realiste, care să îți ofere un scop precis și să îți mențină concentrarea; acest lucru presupune definirea unor scopuri pe termen scurt, mediu și lung, precum economisirea pentru o vacanță, achiziționarea unei locuințe sau asigurarea unui trai confortabil la pensie. Automatizarea econ...
Ce sunt obligațiunile și cum poți investi în ele
Obligațiunile sunt instrumente financiare prin care investitorii împrumută bani guvernelor, municipalităților sau companiilor, primind în schimb plăți periodice de dobândă și rambursarea sumei împrumutate la scadență. Acestea sunt considerate investiții cu venit fix, oferind un flux predictibil de venituri. Există mai multe tipuri de obligațiuni: guvernamentale, corporative și municipale, fiecare ...
Evoluția cursului valutar în 2025: cum te afectează
În 2025, cursul valutar al leului românesc a înregistrat o tendință de depreciere față de euro și dolar, influențată de factori economici interni și externi. La 25 iunie 2025, euro era cotat la 5,0522 lei, iar dolarul american la 4,3501 lei, indicând o ușoară apreciere a monedei europene și o stabilitate relativă a dolarului față de leu. În primul trimestru al anului, cursul leu/euro a oscilat înt...
Cum să-ți planifici bugetul pentru renovarea casei
Renovarea casei este un proiect entuziasmant, dar necesită o planificare financiară atentă pentru a evita surprizele neplăcute și a asigura succesul lucrărilor. Începe prin evaluarea nevoilor și stabilirea priorităților, identificând zonele care necesită intervenție urgentă și diferențiind între lucrările esențiale și cele dorite. Creează un buget detaliat, alocând sume pentru materiale, manoperă...
Costul real al unui credit: dobândă compusă explicată
Atunci când contractezi un credit, este esențial să înțelegi costul real al acestuia, iar dobânda compusă joacă un rol crucial în acest calcul. Spre deosebire de dobânda simplă, care se aplică doar asupra sumei inițiale împrumutate, dobânda compusă se calculează și asupra dobânzii acumulate anterior, ceea ce duce la o creștere exponențială a costului total al creditului pe termen lung. De exemplu,...

Top 10 canale de YouTube despre finanțe personale în română
În era digitală, educația financiară este mai accesibilă ca niciodată, iar YouTube a devenit o platformă esențială pentru cei care doresc să își îmbunătățească cunoștințele în domeniul finanțelor personale. În acest context, zece canale de YouTube în limba română oferă informații valoroase despre gestionarea banilor, investiții și dezvoltare financiară. Printre acestea se numără: - **Răzvan Milita...

Cum să-ți înveți copiii despre bani și economisire
Pentru a învăța copiii despre bani și economisire, este esențial să începem de la vârste fragede, adaptând metodele la nivelul lor de înțelegere și dezvoltare. La preșcolari (3-5 ani), putem introduce concepte de bază prin jocuri care implică „bani” de jucărie, explicându-le că banii sunt folosiți pentru a cumpăra lucruri și că pot fi economisiți pentru achiziții viitoare. Pe măsură ce cresc, pute...
Cum să te pregătești financiar pentru evenimente neașteptate în România
Pentru a te pregăti financiar în fața evenimentelor neașteptate în România, este esențial să adopți o planificare financiară riguroasă, care include analiza detaliată a cheltuielilor curente, stabilirea unui buget lunar și economisirea unei părți din venituri, ideal 10-20%, pentru a construi un fond de urgență ce poate acoperi între trei și șase luni de cheltuieli esențiale. Implementarea regulii ...

Planificarea financiară a sărbătorilor: cadouri fără datorii
Planificarea financiară a sărbătorilor este esențială pentru a evita acumularea de datorii și pentru a te bucura de momentele festive fără stres financiar. Primul pas este stabilirea unui buget realist, alocând maximum 20% din venitul lunar pentru cheltuielile de sărbători, inclusiv cadouri, mese festive și decorațiuni. Este recomandat să economisești din timp, începând cu câteva luni înainte de s...
Cum să-ți folosești prima de vacanță inteligent, nu impulsiv
Pentru a-ți folosi prima de vacanță într-un mod inteligent și nu impulsiv, este esențial să adopți o abordare planificată și disciplinată. Începe prin a-ți analiza situația financiară actuală și a-ți stabili obiective clare de economisire, astfel încât să știi exact ce vrei să realizezi cu acești bani. Este recomandat să îți creezi un buget detaliat, care să includă atât cheltuielile curente, cât ...
Educația financiară ca prioritate în familiile românești
Educația financiară reprezintă un pilon esențial în asigurarea bunăstării economice a familiilor românești, având un impact direct asupra stabilității financiare și dezvoltării economice a țării. În România, nivelul de alfabetizare financiară este alarmant de scăzut, situându-se la doar 8%, cel mai mic din Europa, ceea ce subliniază necesitatea unei abordări integrate în educația financiară, impli...
Bani în cuplu: cum gestionăm finanțele într-o relație modernă
Gestionarea finanțelor într-o relație modernă este esențială pentru menținerea armoniei și stabilității cuplului, iar o comunicare deschisă și sinceră despre bani reprezintă fundamentul unei relații sănătoase, prevenind conflictele și consolidând încrederea reciprocă; este important ca partenerii să discute despre veniturile, cheltuielile și obiectivele financiare comune, stabilind momente regulat...
Diversificarea portofoliului personal în România
Diversificarea portofoliului personal în România reprezintă o strategie esențială pentru gestionarea eficientă a riscurilor și maximizarea randamentelor investițiilor. Această abordare implică distribuirea resurselor financiare în diverse clase de active, industrii și regiuni geografice, reducând astfel impactul negativ al fluctuațiilor pieței asupra performanței financiare. Printre principalele m...

10 întrebări de pus înainte de orice decizie financiară majoră
Înainte de a lua orice decizie financiară majoră, este esențial să îți pui următoarele întrebări pentru a asigura o alegere informată și responsabilă: 1. **Care este scopul acestei decizii financiare?** Clarificarea obiectivului te va ajuta să înțelegi dacă investiția sau cheltuiala este justificată. 2. **Cum se aliniază această decizie cu obiectivele mele financiare pe termen lung?** Asigură-te c...
Cele mai bune aplicații de management financiar pentru români
În România, gestionarea eficientă a finanțelor personale a fost revoluționată de apariția și popularizarea aplicațiilor financiare, care oferă utilizatorilor instrumente avansate pentru monitorizarea cheltuielilor, economisire și investiții. Printre cele mai apreciate aplicații se numără Revolut, care, cu peste 4,3 milioane de utilizatori activi, oferă conturi în lei și valută, bugetare automată p...
Cheltuieli mici, impact mare: unde se duc banii fără să realizezi
Cheltuielile mici, dar constante, pot avea un impact semnificativ asupra bugetului personal, adesea fără ca acestea să fie conștientizate; pentru a preveni risipa financiară, este esențial să ținem un jurnal financiar lunar, să aplicăm regula 50/30/20 pentru economisire, să evităm cumpărăturile impulsive prin conștientizarea obiceiurilor de consum și să reducem costurile ascunse la facturi prin mă...
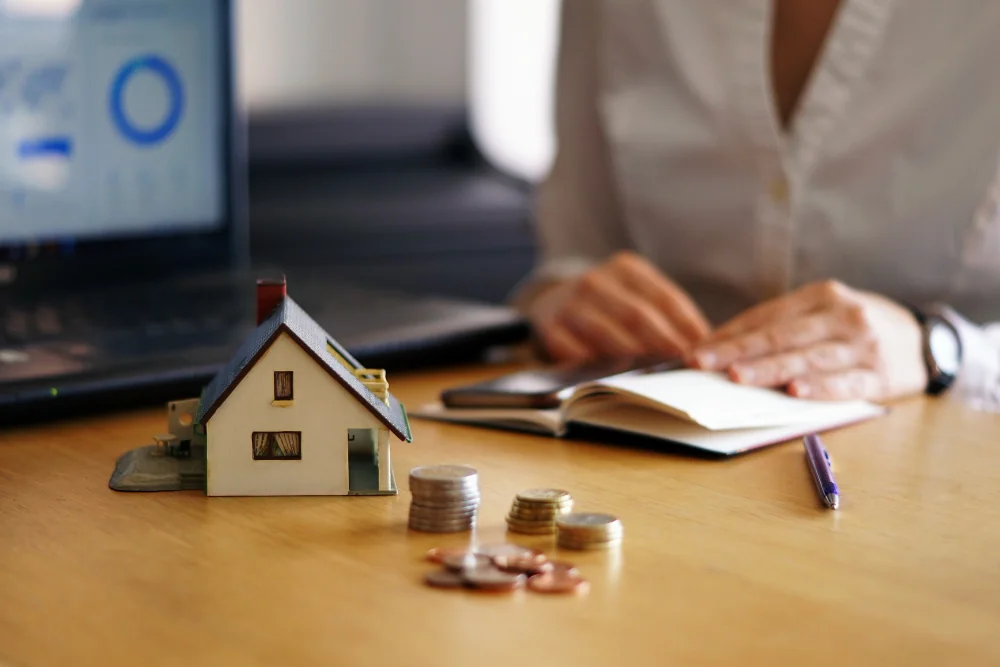
Cum poate să te ajute o simulare de credit ipotecar să te muți în casa visurilor tale?
Este vorba despre o simulare de credit ipotecar, și care poate să îți prezinte o imagine corectă legată de modul în care poți să te descurci cu ratele, dobânda și multe alte detalii....

Protejarea activelor în perioade de incertitudine economică românească
În contextul incertitudinii economice din România, protejarea activelor devine esențială pentru menținerea stabilității financiare personale. Diversificarea economiilor reprezintă primul pas recomandat, implicând distribuirea acestora între depozite bancare în lei și euro la instituții cu reputație solidă, precum și investiții în titluri de stat FIDELIS sau TEZAUR, care oferă randamente net superi...
Cum să-ți stabilești un fond pentru situații neprevăzute
Un fond de urgență este esențial pentru a face față situațiilor financiare neprevăzute, precum pierderea locului de muncă, urgențe medicale sau reparații majore la locuință. Specialiștii recomandă economisirea unei sume echivalente cu 3 până la 6 luni de cheltuieli esențiale, în funcție de stabilitatea veniturilor și stilul de viață. Pentru a construi acest fond, este util să stabilești un obiecti...

Sfaturi pentru economisirea de la 20 de ani în România
La 20 de ani, este esențial să îți construiești obiceiuri financiare sănătoase pentru a asigura un viitor stabil. Aplică regula 50/30/20: alocă 50% din venituri pentru cheltuieli esențiale, 30% pentru dorințe și 20% pentru economii și investiții. Începe prin a economisi un procent mai mare, de 30-40%, dacă locuiești cu părinții, pentru a-ți construi un fond de urgență care să acopere între 3 și 6 ...
Diferența dintre active și pasive explicată pe înțelesul tuturor
Înțelegerea diferenței dintre active și pasive este esențială pentru gestionarea eficientă a finanțelor personale și pentru luarea deciziilor financiare informate. Activele sunt resursele economice controlate de o persoană sau o entitate, care au capacitatea de a genera beneficii economice viitoare. Acestea pot fi de mai multe tipuri: active circulante, care pot fi transformate în numerar sau cons...

Soluții pentru evitarea capcanelor creditelor de consum în România
În România, capcanele creditelor de consum reprezintă o problemă semnificativă, afectând tot mai mulți cetățeni care, din cauza economiilor insuficiente și a cheltuielilor care depășesc veniturile, se văd nevoiți să apeleze la împrumuturi pentru a-și acoperi nevoile financiare. În 2024, aproape 28% dintre români au contractat un credit de consum sau aveau în plan să facă acest lucru, iar 24% aveau...
Impactul dobânzilor asupra economiilor românilor
Deciziile Băncii Naționale a României (BNR) privind ratele dobânzilor au un impact semnificativ asupra economiilor românilor, influențând atât costul creditelor, cât și randamentele economiilor. În iulie 2024, BNR a început reducerea ratelor dobânzilor, ceea ce a dus la scăderea ratelor ROBOR și, implicit, la diminuarea costurilor pentru cei cu credite în lei. Totuși, pentru cei cu credite legate ...
Reorganizare financiară la început de an: buget nou, obiective noi
La începutul anului 2025, România a implementat măsuri semnificative de reorganizare financiară pentru a optimiza bugetul și a atinge obiectivele economice propuse. Ministrul Finanțelor, Tanczos Barna, a anunțat reducerea cu 5% a bugetului de personal la majoritatea ministerelor, cu excepția Ministerului Educației, Sănătății, Ministerului Apărării Naționale și Ministerului Afacerilor Interne, subl...







