
Cum să investești cu eficiență în contextul în care economia slăbește
În perioadele de recesiune economică, este esențial să adopți strategii de investiții care să îți protejeze capitalul și să îți asigure stabilitatea financiară. Diversificarea portofoliului este fundamentală; investind în acțiuni defensive din sectoare precum utilitățile, sănătatea și bunurile de consum de bază, poți beneficia de companii care tind să performeze mai bine în perioade de recesiune. ...
Instrumente online care te ajută să urmărești impactul inflației
Pentru a urmări impactul inflației, există diverse instrumente online care oferă date și analize relevante. Truflation, de exemplu, a extins Indicele Big Mac pentru a include 15 țări suplimentare, oferind o perspectivă globală asupra inflației și puterii de cumpărare. Acest indice este actualizat zilnic și furnizează informații valoroase economiștilor și analiștilor. În România, Inflation Tracker...
Planificare financiară când economia crește lent – cum alegi între risc și siguranță
În perioadele de creștere economică lentă, planificarea financiară devine esențială pentru menținerea stabilității și atingerea obiectivelor financiare. Un prim pas este stabilirea unor obiective clare de economisire, împărțite în etape mici și realizabile, și deschiderea unui cont de economii dedicat, separat de fondurile pentru cheltuieli curente, pentru a facilita acumularea economiilor. Adopta...
Buget personal responsabil: cum combini economisirea cu stilul de viață
Gestionarea unui buget personal responsabil implică echilibrarea economisirii cu stilul de viață dorit, iar aplicarea regulii 50/30/20 este o metodă eficientă: alocă 50% din venituri pentru necesități (chirie, utilități, alimente), 30% pentru dorințe (hobby-uri, ieșiri, vacanțe) și 20% pentru economii și reducerea datoriilor. Automatizarea economiilor prin transferuri lunare într-un cont dedicat ...
Cashflow sănătos: gestionarea banilor în context politic volatil
Gestionarea unui cash flow sănătos în contextul unui mediu politic volatil este esențială pentru menținerea stabilității financiare a unei afaceri. În perioade de incertitudine economică, este crucială planificarea financiară riguroasă, care include stabilirea unui buget lunar și monitorizarea atentă a cheltuielilor pentru a identifica și elimina risipa. Diversificarea surselor de venit și utiliza...
Cum te pregătești pentru eventuale creșteri fiscale în 2026
În contextul implementării noilor măsuri fiscale începând cu 1 ianuarie 2026, este esențial să te pregătești corespunzător pentru eventualele creșteri fiscale ce vor afecta atât persoanele fizice, cât și pe cele juridice. Printre principalele modificări se numără majorarea impozitului pe dividende de la 10% la 16%, ceea ce va avea un impact semnificativ asupra antreprenorilor și investitorilor car...
Investiții inteligente când economia țării abia rezistă
În perioadele de instabilitate economică, adoptarea unor strategii de investiții inteligente este esențială pentru protejarea și creșterea capitalului. Diversificarea portofoliului reprezintă un pilon fundamental, incluzând active defensive precum acțiuni din sectoare precum sănătatea, utilitățile și bunurile de consum de bază, care tind să performeze mai bine în timpul recesiunilor. Investițiile ...
Cum să-ți negociezi dobânda la credit într-o perioadă instabilă
În perioadele economice instabile, negocierea dobânzii la credit devine esențială pentru a reduce costurile financiare. Primul pas este să îți înțelegi situația financiară, verificând scorul de credit și analizând veniturile și cheltuielile. Un scor de credit ridicat și venituri stabile îți vor întări poziția în fața băncii. Apoi, compară ofertele de la mai multe instituții financiare, solicitând ...
Ce înseamnă rating-ul de credit și de ce contează mai mult ca oricând
Ratingul de credit reprezintă un scor numeric care reflectă istoricul și comportamentul financiar al unei persoane, indicând nivelul de risc perceput de instituțiile financiare în cazul acordării unui împrumut. Acest scor este calculat pe baza mai multor factori, printre care istoricul plăților (35%), sumele datorate (30%), durata istoricului de credit (15%), tipurile de credit utilizate (10%) și ...
Cum influențează inflația de peste 3 % planurile tale de economii
Inflația, definită ca creșterea generalizată a prețurilor, are un impact semnificativ asupra economiilor personale, mai ales atunci când depășește 3%. Această creștere a prețurilor reduce puterea de cumpărare a banilor, ceea ce înseamnă că aceeași sumă de bani va permite achiziționarea unui număr mai mic de bunuri și servicii. De exemplu, dacă inflația este de 3%, ceea ce puteai cumpăra cu 100 de ...

Educație financiară: 5 cărți pe care trebuie să le citești
Pentru a-ți îmbunătăți educația financiară, îți recomandăm cinci cărți esențiale: „Tată bogat, tată sărac” de Robert T. Kiyosaki, care explorează diferențele de mentalitate și abordare față de bani dintre două figuri paterne din viața autorului, evidențiind importanța educației financiare și a gândirii antreprenoriale; „De la idee la bani” de Napoleon Hill, care subliniază faptul că gândurile sunt...

5 pași esențiali pentru a evita supraîndatorarea în 2025
Pentru a evita supraîndatorarea în 2025, este esențial să adopți o gestionare financiară responsabilă, care include: 1) **Crearea unui buget detaliat**: Monitorizează veniturile și cheltuielile lunare, alocând sume specifice pentru economii și cheltuieli esențiale, pentru a preveni cheltuielile impulsive și a menține un echilibru financiar sănătos. 2) **Economisirea regulată**: Stabilește o cotă ...
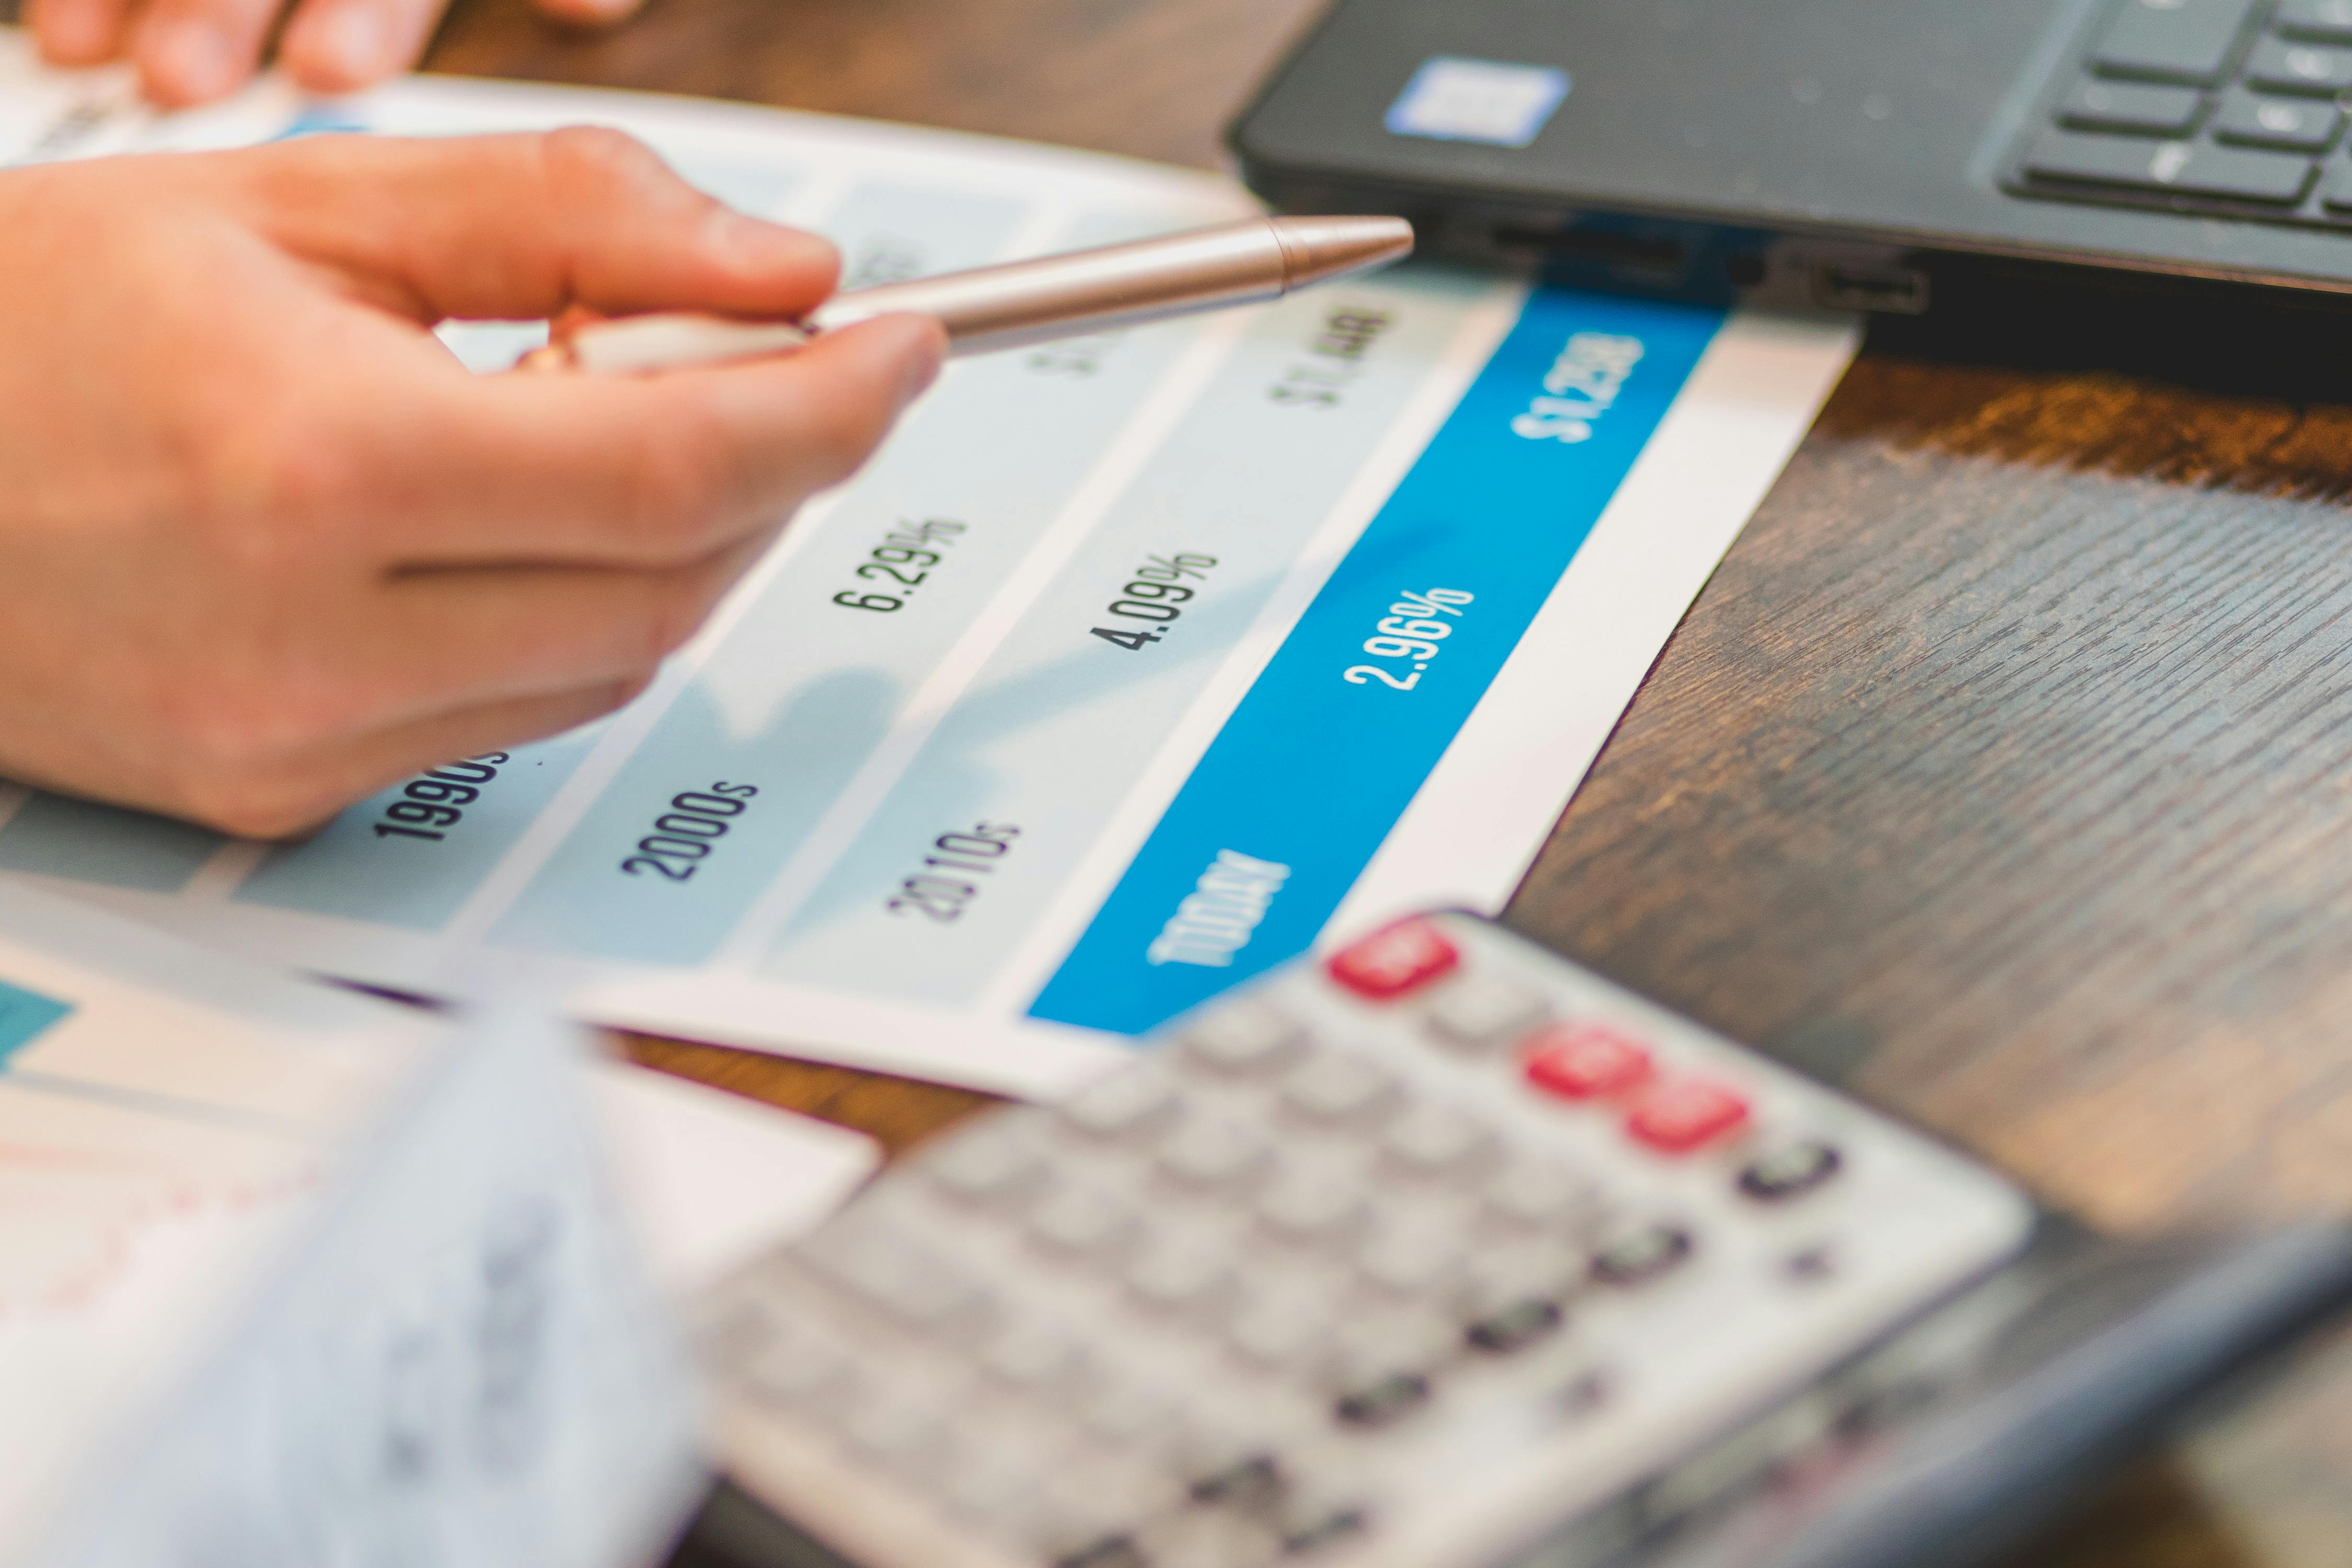
Cum protejezi un buget familial când dobânda și costurile creditelor cresc
Pentru a proteja bugetul familial în contextul creșterii dobânzilor și a costurilor creditelor, este esențial să adopți o planificare financiară riguroasă și să implementezi strategii eficiente de economisire și gestionare a datoriilor. Începe prin crearea unui buget lunar detaliat, care să includă toate veniturile și cheltuielile esențiale, precum ratele la credite, facturile la utilități și chel...
Investește în tine: cum să-ți crești intrările pasive chiar și în criză
În perioadele de criză economică, este esențial să îți protejezi și să îți crești intrările pasive pentru a asigura stabilitatea financiară. Un prim pas este diversificarea portofoliului de investiții, incluzând active considerate refugiu în perioade de incertitudine, precum aurul și obligațiunile pe termen lung, care au demonstrat reziliență în fața inflației și recesiunii. De asemenea, construir...

Pensionare anticipată: cum planifici când economia crește sub media UE
Pensionarea anticipată în România reprezintă o opțiune atractivă pentru mulți angajați, însă, în contextul unei economii care crește sub media Uniunii Europene, planificarea acesteia devine esențială. Sistemul de pensii românesc se confruntă cu inegalități structurale, inclusiv existența pensiilor speciale și practici de pensionare anticipată nejustificată, care adaugă presiune financiară asupra a...
Românii cu credite sunt mai pregătiți – ce poți învăța de la ei
Românii care au credite sunt mai pregătiți decât în trecut pentru o eventuală criză financiară, datorită diversificării surselor de venit și a economiilor acumulate, ceea ce le permite să facă față mai ușor fluctuațiilor economice. În 2024, băncile din România au acordat credite în valoare totală de 114 miliarde de lei, înregistrând o creștere de 28% față de aceeași perioadă a anului precedent, ce...

Costurile reale ale animalelor de companie și cum le gestionezi
Deținerea unui animal de companie implică costuri semnificative, care variază în funcție de specie, rasă și nevoile individuale ale acestuia. De exemplu, pentru un câine, costurile de hrană pot oscila între 10 și 200 de euro pe lună, în funcție de mărimea și calitatea alimentației alese . Pe lângă hrană, îngrijirea medicală este esențială și poate include vaccinări, deparazitări și intervenții chi...
Cum influențează stilul tău de viață calitatea deciziilor financiare
Stilul tău de viață joacă un rol crucial în calitatea deciziilor financiare, influențând modul în care gestionezi veniturile, economiile și cheltuielile. Adoptarea unei mentalități financiare sănătoase, care include stabilirea de obiective clare și dezvoltarea unor obiceiuri responsabile, poate conduce la o viață financiară echilibrată și împlinită. De exemplu, aplicarea regulii 50/30/20, care pre...

Gospodărie inteligentă: cum reduci consumul de energie
Implementarea unei gospodării inteligente reprezintă o metodă eficientă de reducere a consumului de energie și a costurilor asociate. Prin integrarea tehnologiilor moderne, precum termostatele inteligente, care ajustează automat temperatura în funcție de prezența și programul locatarilor, și prizele programabile, care permit controlul programat al aparatelor electrice, se poate optimiza consumul e...
Tips & tricks pentru o garderobă de calitate, la costuri mici
Construirea unei garderobe de calitate la costuri reduse este posibilă prin aplicarea unor strategii inteligente și sustenabile. Începe prin evaluarea atentă a pieselor pe care le deții deja, donând sau reciclând articolele care nu îți mai sunt utile, pentru a face loc celor esențiale. Investește în piese de bază, durabile și versatile, precum cămăși albe, blugi bine croiți sau rochii negre, care ...
Viața fără datorii: plan pe 12 luni pentru echilibru financiar
Pentru a atinge o viață fără datorii și a obține un echilibru financiar în decurs de 12 luni, este esențial să adopți un plan structurat care include: 1. **Evaluarea și prioritizarea datoriilor**: Identifică toate datoriile existente, inclusiv soldul, rata dobânzii și plățile minime lunare, și stabilește un plan de rambursare eficient. 2. **Elaborarea unui buget personal**: Creează un buget detal...
Cum te ajută tehnologia să economisești bani în fiecare lună
Tehnologia joacă un rol esențial în economisirea banilor lunar, oferind soluții eficiente și automatizate pentru gestionarea finanțelor personale. Un exemplu concret este economisirea automată, care presupune setarea unui transfer regulat de bani din contul principal într-un cont de economii, eliminând tentația de a cheltui acei bani înainte de a-i economisi și construind obiceiuri financiare sănă...
Ce înseamnă un stil de viață financiar sustenabil
Un stil de viață financiar sustenabil implică gestionarea responsabilă a resurselor financiare, reducerea cheltuielilor inutile și investiții în produse și servicii care aduc valoare pe termen lung, promovând astfel un echilibru între nevoile personale și impactul asupra mediului. Prin adoptarea unui stil de viață minimalist, care se concentrează pe calitate în loc de cantitate, putem reduce risip...
Trucuri pentru economii mari din gesturi mici în viața de zi cu zi
Economisirea banilor în viața de zi cu zi poate fi realizată prin implementarea unor obiceiuri simple și eficiente. Un prim pas este planificarea meselor săptămânale, care ajută la evitarea cumpărăturilor impulsive și reduce risipa alimentară, contribuind astfel la economii semnificative. În plus, stabilirea unui plan de economisire automată, prin transferuri recurente în contul de economii, asigu...







