O reducere de campanie poate face o poliță de sănătate să pară simplu de ales, însă prima este doar o parte din cost. Ce contează este contractul: serviciile incluse, limitele, excluderile, rețeaua medicală și pașii pe care îi ai de urmat când vrei să folosești asigurarea.
O discuție recentă din r/roFrugal despre oferte de Black Friday a fost punctul de plecare al acestui ghid. Firul arată un interes de moment; nu confirmă prețuri, beneficii, termeni contractuali sau recomandări din comentarii.
Acest articol se referă la asigurarea voluntară privată de sănătate. Ea nu este același lucru cu un abonament medical. Pentru un abonament, compari în principal accesul la servicii în rețeaua furnizorului; pentru o asigurare, verifici polița, evenimentele acoperite și regulile de decontare. Unele pachete pot combina servicii sau canale diferite, așa că denumirea comercială nu este suficientă.
Cere documentele înainte de a compara ofertele
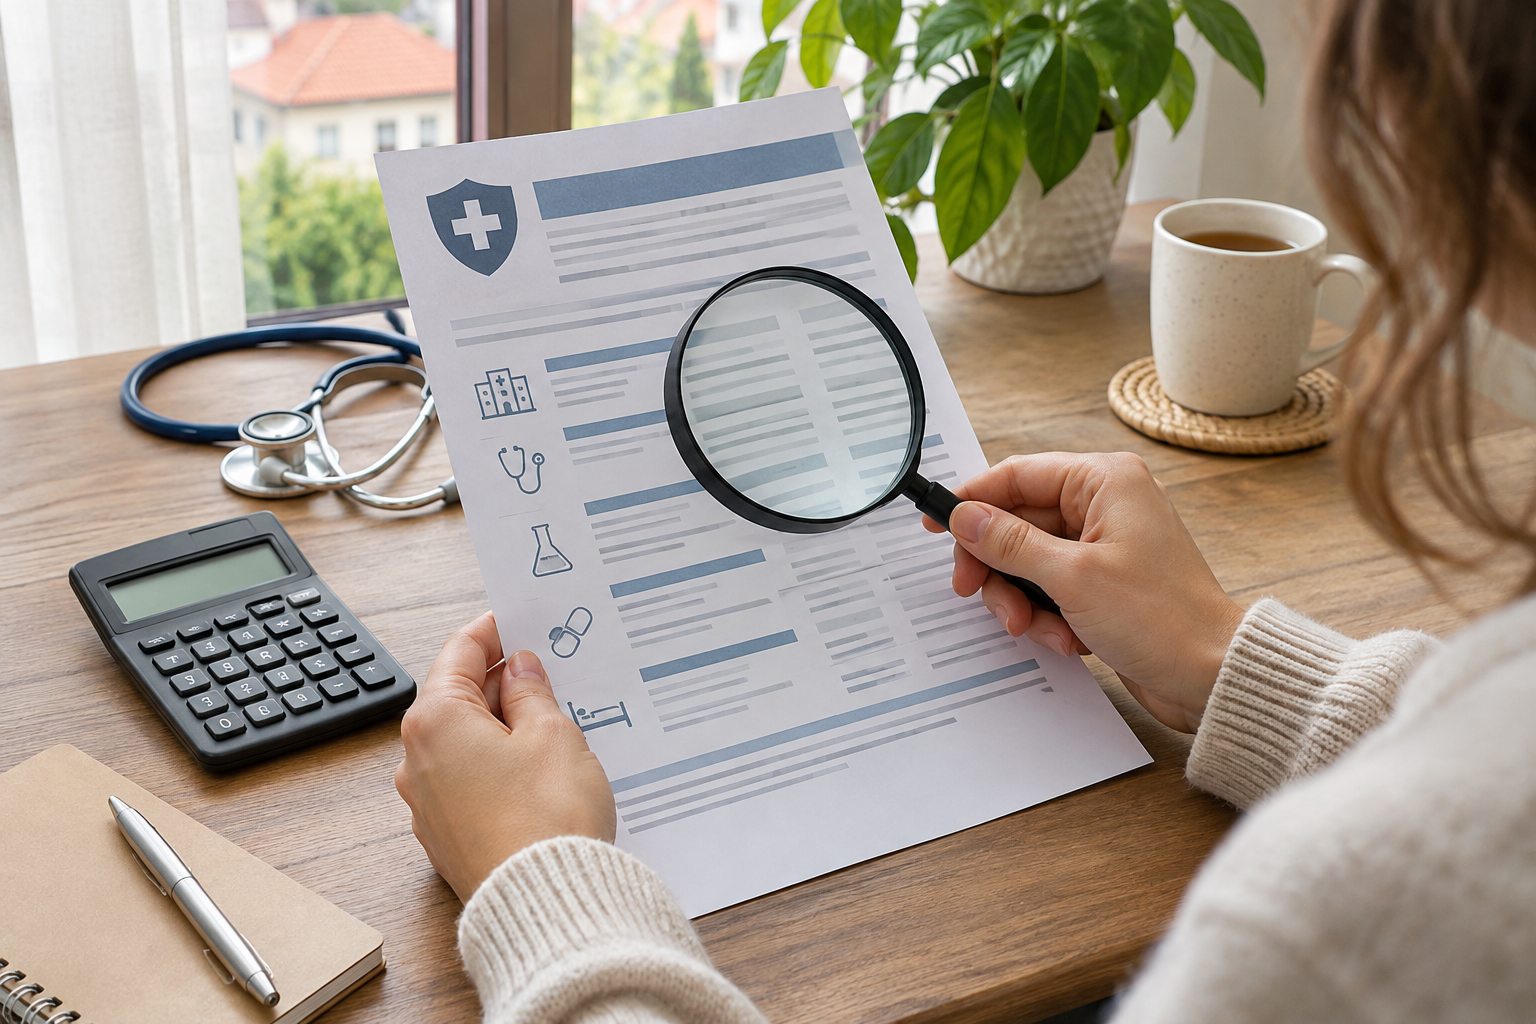
Nu lua decizia de la un banner, dintr-o sumă afișată lunar sau din lista scurtă de beneficii. Distribuitorul trebuie să ofere informații precontractuale, iar documentele contractuale trebuie citite înainte de a accepta oferta. Norma ASF nr. 22/2021 prevede furnizarea informațiilor despre produs înainte de încheierea contractului.
Păstrează într-un singur loc versiunea ofertei, documentul de informare, condițiile de asigurare și orice răspuns primit în scris. Dacă oferta este făcută online sau la telefon, cere documentele pe un suport pe care îl poți salva și reciti. Nu te baza pe rezumatul din reclamă pentru o excludere sau o limită importantă.
Un minim util de întrebări pentru asigurător sau broker este:
- ce tip de servicii medicale sunt acoperite de varianta exactă propusă;
- care sunt excluderile și perioadele de așteptare;
- ce plafon se aplică pe an, pe eveniment sau pe categorie de servicii;
- dacă există franșiză, coplată ori sume pe care le plătești tu;
- dacă trebuie să folosești o rețea de furnizori agreați;
- ce trebuie aprobat în prealabil și ce documente se cer la decontare;
- cum se modifică sau încetează contractul și ce se întâmplă la reînnoire.
Lista serviciilor trebuie citită împreună cu limitele
O listă lungă de servicii nu spune cât din cost va fi suportat într-o situație concretă. Legea prevede că un contract de asigurare voluntară de sănătate trebuie să arate, între altele, lista serviciilor, furnizorii agreați, modalitatea de contact, regulile de decontare și condițiile de încetare. Pentru asigurarea suplimentară, contractul poate restrânge accesul la anumiți furnizori sau poate condiționa utilizarea unor servicii de anumite controale sau de folosirea rețelei agreate. Aceste elemente apar în Legea nr. 95/2006.
Compară ofertele pe aceeași coloană de nevoi. De exemplu, dacă te interesează consultațiile, investigațiile, spitalizarea sau intervențiile, notează pentru fiecare: acoperit sau nu, limita, furnizorii disponibili, aprobarea necesară și contribuția proprie. Nu presupune că un serviciu inclus într-o categorie largă este automat disponibil fără condiții.
Verifică excluderile și momentul de la care protecția devine activă
Excluderile nu sunt un detaliu de final. Ele pot defini situațiile, tratamentele, afecțiunile sau cheltuielile pe care polița nu le acoperă. Perioada de așteptare este diferită: arată că pentru anumite riscuri asigurarea nu plătește imediat după încheierea contractului. Citește definițiile din propria ofertă; ele diferă de la un produs la altul.
Completează corect cererea și întrebările de subscriere. Asigurătorul poate solicita, cu consimțământul persoanei asigurate, informații despre starea de sănătate sau un examen medical pentru evaluarea riscului, în condițiile legii. Informațiile de sănătate și cele din contract au caracter confidențial, potrivit aceleiași legi. Dacă o întrebare sau un termen nu îți este clar, cere explicația în scris înainte de semnare.
Ghidul nu poate spune dacă o anumită poliță ți se potrivește medical sau financiar. Pentru o situație personală, termenii poliței și, când este necesar, opinia unui profesionist competent sunt mai utile decât comparația generică de pe internet.
Rețeaua, programarea și decontarea schimbă utilitatea reală
O poliță poate funcționa prin decontare directă la un furnizor din rețea, prin rambursarea ulterioară a unei cheltuieli eligibile sau printr-o combinație. Verifică mecanismul exact înainte de plată. Întreabă dacă ai nevoie de recomandare, preautorizare, programare printr-un număr dedicat ori documente justificative.
Harta rețelei este relevantă doar dacă include clinici și specialități la care ai putea ajunge în mod realist. Uită-te la orașul tău, la disponibilitatea locală și la pașii necesari pentru trimitere. O rețea națională nu înseamnă automat că orice furnizor privat sau orice interval de programare intră în poliță.
Păstrează facturile, recomandările, confirmările de programare și corespondența despre aprobări. Documentele pot fi necesare dacă soliciți decontare sau dacă trebuie să clarifici ce s-a comunicat la momentul achiziției.
Compară costul pe durata contractului, nu doar reducerea inițială
Calculează prima pentru întreaga perioadă contractuală și citește ce se întâmplă după expirarea promoției, la reînnoire sau dacă se schimbă componența familiei asigurate. O ofertă temporară poate fi avantajoasă, dar nu este un motiv să alegi o acoperire care nu răspunde nevoii pentru care o plătești.
În buget, păstrează separat cheltuielile care rămân în sarcina ta: contribuții proprii, servicii peste plafon, servicii în afara rețelei sau situații excluse. Asigurarea este un contract de transfer parțial al unui risc, nu o promisiune că orice cheltuială medicală va fi plătită.
Verifică cine vinde produsul și unde reclami o problemă
Înainte de contractare, verifică dacă asigurătorul sau intermediarul figurează în registrul public ASF. ASF recomandă consultarea registrului pentru entitățile care comercializează produse de asigurare, inclusiv prin internet, în Ghidul consumatorului.
Dacă apare o neînțelegere privind contractul sau soluționarea unei cereri, începe printr-o solicitare scrisă către asigurător sau intermediar și păstrează dovada transmiterii. ASF are informații de contact și un canal pentru petiții pe pagina de contact. Pentru un litigiu contractual care nu se rezolvă amiabil, verifică și opțiunile de soluționare alternativă indicate de autoritate. Nu aștepta până la o situație urgentă ca să afli ce pași cere polița.
O listă scurtă înainte de acceptare
- Compară aceeași categorie de servicii, nu denumirile pachetelor.
- Citește excluderile, perioadele de așteptare și limitele înainte de prima plată.
- Confirmă rețeaua și modul de decontare pentru zona în care vei folosi serviciile.
- Salvează documentele precontractuale și condițiile versiunii pe care o cumperi.
- Verifică entitatea în registrul ASF și păstrează un canal scris pentru întrebări.
O reducere poate merita doar după ce ai trecut prin aceste cinci verificări. În lipsa lor, comparația este între reclame, nu între contracte.













