Introducere
Gestionarea finanțelor personale reprezintă o provocare majoră pentru mulți români, mai ales când vine vorba de cheltuielile mici, zilnice, care par neînsemnate, dar ajung să afecteze bugetul lunar considerabil. Aceste cheltuieli aparent minore, cum ar fi cafeaua de dimineață, abonamentele digitale neutilizate sau cumpărăturile impulsive, pot consuma o parte importantă din veniturile tale fără să-ți dai seama. În acest articol, vom analiza principalele zone în care banii dispar neobservați, tendințele de consum actuale, modalități de a le controla și riscurile asociate unei gestionări deficitare a acestor cheltuieli.
1. Cheltuielile mici zilnice – „hoții” invizibili din buget
Multe persoane subestimează impactul cumulativ al cheltuielilor zilnice. De exemplu, cumpărăturile frecvente de cafea la cafenea, gustările cumpărate în drum spre serviciu sau plata unor mici servicii adesea trecute cu vederea (ex: taxe pentru parcare, comisioane bancare) pot ajunge la sute de lei pe lună. Aceste cheltuieli par individual nesemnificative, dar combinate pot limita capacitatea de economisire sau investiție.
Sfaturi practice:
- Monitorizează-ți cheltuielile zilnice timp de o lună folosind o aplicație de gestionare a bugetului.
- Identifică cheltuielile repetitive, care nu sunt esențiale și încearcă să le reduci treptat.
- Înlocuiește obiceiurile costisitoare (ex: cafeaua la cafenea) cu alternative mai economice (cafenea de acasă).
2. Abonamentele și serviciile digitale nedorite sau nefolosite
În 2025, tot mai mulți consumatori români folosesc servicii digitale: streaming video, muzică, platforme educaționale sau cloud storage. Multe dintre aceste servicii implică abonamente lunare care, dacă nu sunt monitorizate, pot deveni o cheltuială „fantomă”. Utilizatorii deseori nu își dau seama că plătesc pentru servicii pe care nu le folosesc activ sau că există planuri mai avantajoase.
Cum să optimizezi:
- Revizuiește lunar abonamentele active și anulează-le pe cele neutilizate.
- Verifică ofertele și optările pentru abonamente familiale sau pachete care pot aduce economii în ansamblu.
- Profită de perioadele promoționale sau reducerile speciale pentru a renegocia abonamente.
3. Micro-cheltuieli la supermarket și cumpărături impulsive
Aproape 30-40% din cheltuielile alimentare și de uz casnic provin din cumpărături impulsive sau din adăugarea „la pachet” a unor produse mici, dar nesemnificative la prima vedere, cum ar fi gustările, băuturile sau articolele promoționale de ultim moment. Aceste achiziții se adună rapid, afectând bugetul săptămânal.
Recomandări:
- Fă o listă strictă de cumpărături și respect-o cu strictețe.
- Evită supermarketurile când ești flămând sau obosit, perioade când tendința de cumpărături impulsive crește.
- Folosește tehnici de planificare a meniurilor săptămânale pentru a limita cumpărăturile inutile.
4. Impactul tehnologiei și al plăților digitale asupra percepției de cheltuieli
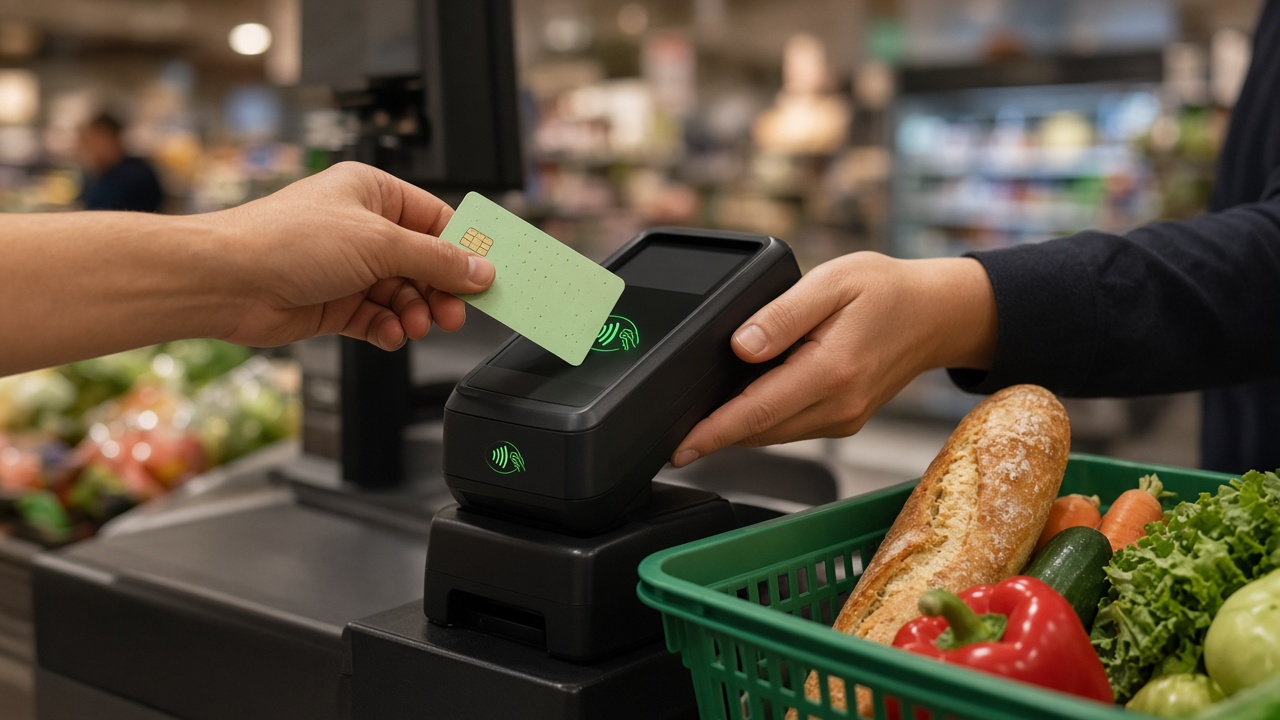
Plățile digitale și cardurile contactless cresc confortul, dar pot diminua controlul asupra cheltuielilor zilnice. Spre exemplu, lipsa contactului fizic cu banii cash face uneori să nu simți „cu adevărat” banii cheltuiți, ceea ce poate duce la pierderea controlului financiar.
Ce poți face:
- Limitează sumele disponibile pe cardurile de debit și folosește numerar pentru cheltuielile zilnice.
- Activează alerte SMS sau notificări care să te informeze imediat despre tranzacții.
- Monitorizează în mod regulat extrasul de cont pentru a identifica cheltuielile neprevăzute sau frauduloase.
5. Riscurile neglijării cheltuielilor mici
Deși par nesemnificative, aceste cheltuieli mici pot genera probleme financiare pe termen mediu și lung, cum ar fi:
- Lipsa unui fond de urgență adecvat;
- Creșterea datoriei pe carduri de credit sau credite de nevoi personale;
- Imposibilitatea de a investiga sau economisi pentru obiective financiare mari (casă, educație sau pensionare).
În plus, în contextul inflației moderate dar constante din 2025, fiecare ban economisit prin gestionarea atentă a micro-cheltuielilor poate conta mai mult în nivelul traiului lunar.
Concluzie
Cheltuielile mici reprezintă o capcană frecventă pentru mulți consumatori, în special în era digitală și a consumului rapid. Monitorizarea atentă și conștientizarea acestora sunt esențiale pentru un management financiar sănătos. Prin implementarea unor strategii simple, precum revizuirea abonamentelor, planificarea cumpărăturilor și folosirea controlată a plăților digitale, poți preveni scurgerile mici, dar constante care pot destabiliza bugetul personal. Ține minte că evitarea acestor „hoți invizibili” ai bugetului este primul pas spre un viitor financiar echilibrat și sigur.
Înainte de orice decizie de economisire sau investiție recomandăm consultarea unui specialist financiar autorizat pentru adaptarea strategiilor la situația ta personală.