
Introducere
Anul 2026 vine cu provocări semnificative pentru economia României, iar una dintre cele mai importante teme pentru gospodării rămâne inflația reală. Deși indicatorii oficiali oferă o imagine de ansamblu, impactul inflației asupra puterii de cumpărare a românilor este resimțit direct și acut în viața de zi cu zi. În acest articol analizăm cum schimbările recente în inflație afectează cheltuielile, economiile și deciziile financiare ale românilor, oferind un ghid clar și obiectiv pentru a înțelege contextul economic actual.
1. Care este situația inflației reale în România în 2026?
Inflația reală măsoară creșterea costurilor bunurilor și serviciilor, ajustată pentru factori ce pot subestima sau supraestima schimbările oficiale raportate. În 2026, România se confruntă cu o inflație persistentă, influențată de factori interni și externi, cum ar fi creșterea prețurilor la energie, presiunile pe lanțurile de aprovizionare și deciziile monetare ale Băncii Naționale a României (BNR). Aceasta înseamnă că prețurile la alimente, utilități și transport au rămas ridicate sau chiar au crescut, afectând direct bugetele familiilor.
2. Impactul asupra puterii de cumpărare
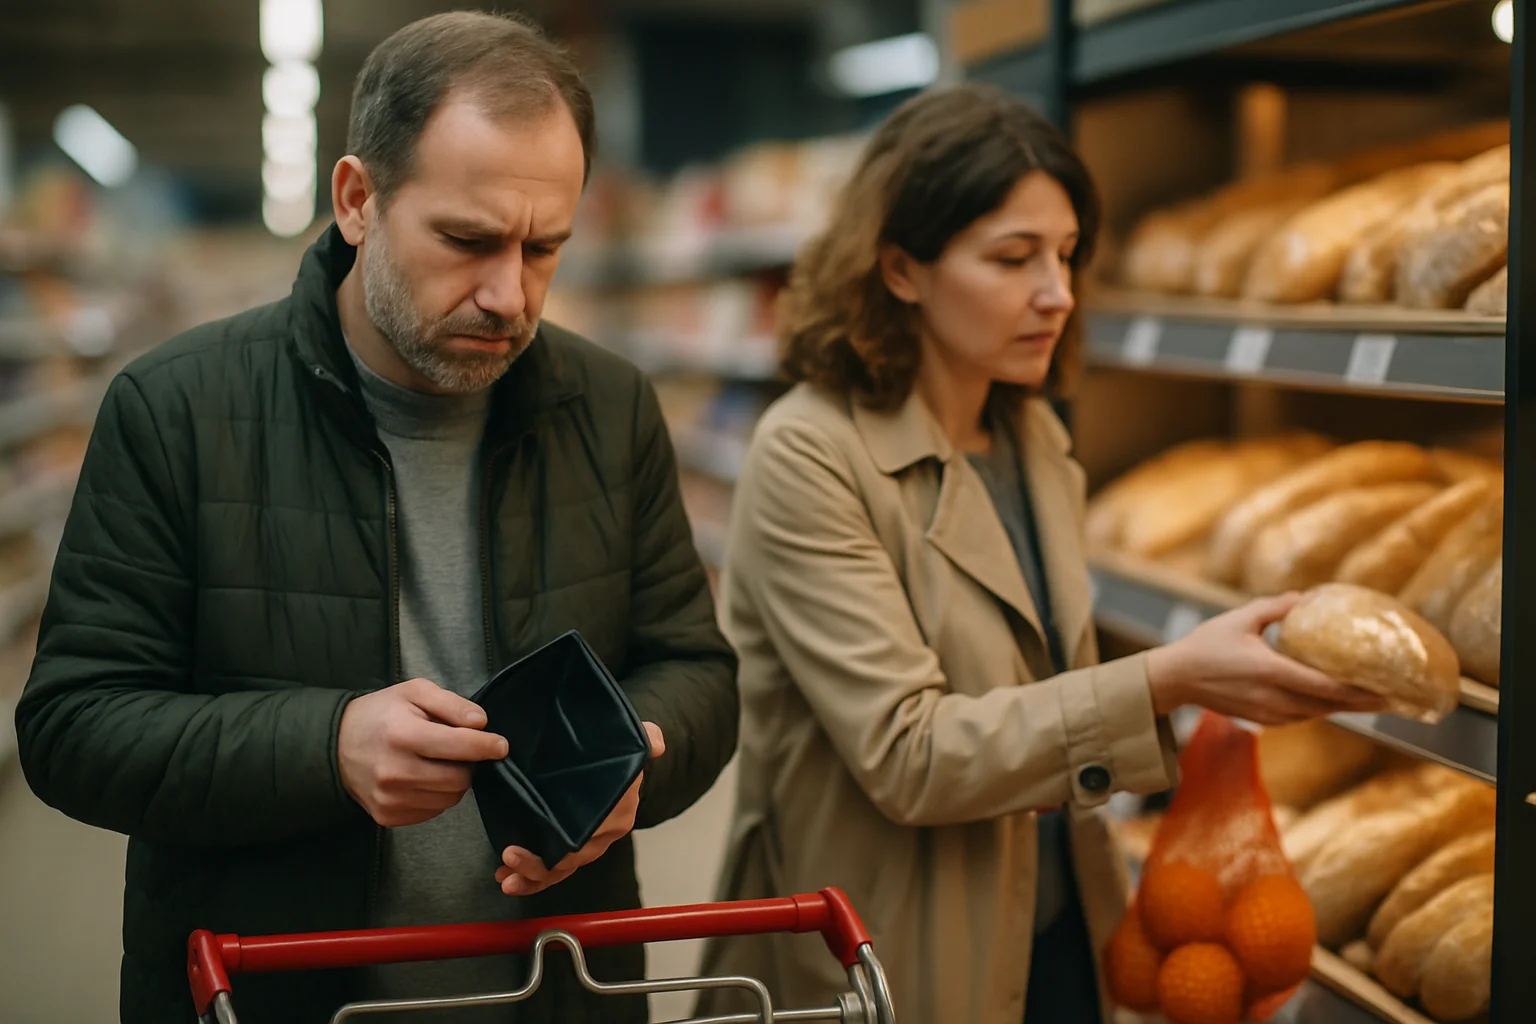
Creșterea inflației reale reduce puterea de cumpărare a românilor, ceea ce înseamnă că aceeași sumă de bani cumpără mai puține produse și servicii decât anul trecut. Salariile, chiar dacă au înregistrat unele majorări, nu au ținut pasul cu inflația, astfel că mulți angajați resimt o stare de presiune financiară sporită. În special familiile cu venituri medii și mici sunt cele mai afectate, deoarece o proporție mai mare din buget este alocată cheltuielilor de bază.
3. Inflația și economiile populației
Inflația ridicată „erodează” valoarea economiilor. Banii păstrați „sub saltea” sau în conturi bancare cu dobânzi mici își pierd partea din puterea de cumpărare în timp. Astfel, românii sunt încurajați să caute alternative de investiții care să le protejeze banii în fața inflației, cum ar fi investițiile în active reale (imobiliare, metale prețioase) sau în instrumente financiare cu randamente peste rata inflației. Totuși, aceste opțiuni vin cu riscuri care trebuie bine înțelese înainte de a fi asumate.
4. Cum influențează inflația deciziile de consum
În contextul inflației ridicate, consumatorii români devin mai selectivi și prudente. Achizițiile de bunuri neesențiale sunt amânate sau reduse, iar cheltuielile zilnice sunt optimizate. De asemenea, crește interesul pentru promoții, reduceri și produse cu un raport calitate-preț favorabil. În același timp, anumite categorii, precum energia sau alimentele, își mențin o cerere relativ stabilă, chiar dacă prețurile cresc.
5. Inflația și ratele dobânzilor la credite
Pentru debitorii români, inflația influențează și costul creditelor. BNR ajustează dobânzile pentru a tempera inflația, ceea ce poate duce la creșterea ratelor bancare, mai ales la creditele cu dobândă variabilă. Acest lucru înseamnă că lunile următoare pot aduce plăți mai mari pentru locuințe sau alte credite de consum. Este important ca debitorii să gestioneze cu atenție bugetul personal și să analizeze opțiunile de refinanțare dacă este cazul.
6. Riscuri și recomandări pentru anul 2026
Deși inflația poate fi temporară, riscurile economicului context actual includ volatilitatea prețurilor și incertitudinea piețelor financiare. Românii trebuie să păstreze o disciplină financiară riguroasă, să-și diversifice investițiile și să evite deciziile impulsive. Planificarea bugetară atentă și consultarea sfaturilor financiare profesionale pot ajuta la atenuarea impactului inflației.
Concluzie
Inflația reală din 2026 reprezintă o provocare concretă pentru buzunarele românilor, afectând puterea de cumpărare, economiile și deciziile financiare. Înțelegerea clară a mecanismelor inflației și a modului în care aceasta influențează diferite aspecte ale vieții economice este esențială pentru a face alegeri financiare inteligente și adaptate noii realități. Rămâne importantă monitorizarea continuă a evoluțiilor economice și adoptarea unor strategii prudente, care să protejeze stabilitatea financiară pe termen mediu și lung.













