Cum se fiscalizează veniturile din criptomonede în România
În România, veniturile obținute din tranzacțiile cu criptomonede sunt considerate venituri din alte surse și sunt supuse impozitării conform Codului Fiscal. Impozitul pe venit se aplică asupra câștigului net, calculat ca diferența pozitivă între prețul de vânzare și cel de achiziție al criptomonedei, inclusiv costurile directe aferente tranzacției, la o cotă de 10%. Există însă două plafoane neimp...

Ajutoarele de stat pentru persoane fizice: cine se califică
În România, persoanele fizice pot beneficia de diverse ajutoare de stat destinate sprijinirii celor cu venituri reduse sau în situații de vulnerabilitate economică. Printre acestea se numără: - **Venitul Minim de Incluziune (VMI)**: Acest program are două componente principale: - **Ajutorul de Incluziune**: Se acordă persoanelor singure cu venituri nete lunare ajustate de până la 275 lei, respecti...
Ce modificări sunt prevăzute pentru contribuțiile sociale în 2025
Începând cu 1 ianuarie 2025, au fost implementate modificări semnificative în sistemul fiscal românesc, afectând atât contribuțiile sociale, cât și impozitele aplicabile diferitelor categorii de venituri. Salariul minim brut a fost majorat la 4.050 lei, ceea ce a condus la creșterea sumelor datorate pentru contribuțiile de asigurări sociale (CAS) și de asigurări sociale de sănătate (CASS), stabili...
Cum îți actualizezi datele fiscale în Spațiul Privat Virtual
Pentru a actualiza datele fiscale în Spațiul Privat Virtual (SPV), este necesar să accesezi platforma ANAF cu numele de utilizator și parola tale. După autentificare, navighează la secțiunea „Profil utilizator” pentru a modifica informațiile personale, precum adresa de e-mail, numărul de telefon sau alte date relevante. Este important să menții aceste date actualizate pentru a primi notificările ș...
Ce deduceri fiscale pot fi aplicate în 2025
Începând cu 1 ianuarie 2025, România implementează o serie de modificări fiscale menite să sprijine atât persoanele fizice, cât și pe cele juridice. Astfel, deducerea personală de bază va fi majorată, reflectând creșterea salariului minim brut la 4.050 lei, ceea ce va reduce impozitul pe venit pentru angajații cu venituri mai mici. De asemenea, se extinde dreptul de deducere a cheltuielilor pentru...
Declarația unică: termen limită și penalități pentru întârziere
Declarația Unică (Formularul 212) trebuie depusă anual de persoanele fizice care realizează venituri din activități independente, chirii, dobânzi, burse, meditații, videochat, criptomonede și altele, până la data de 26 mai a anului următor celui în care au fost obținute veniturile, pentru a stabili și definitiva impozitul anual pe venit și contribuțiile sociale. În cazul în care termenul de depune...

Ce este formularul 212 și cine trebuie să-l completeze în 2025
Formularul 212, cunoscut și sub denumirea de Declarația Unică, este un document fiscal obligatoriu pentru persoanele fizice care au realizat în anul 2024 venituri din activități independente, chirii, dividende, tranzacții cu criptomonede, dobânzi bancare, investiții sau alte surse, și care datorează impozit pe venit și contribuții sociale obligatorii, conform Codului fiscal. Acest formular trebuie...
Modificări în TVA pentru micii comercianți: praguri și termene
Începând cu 1 ianuarie 2024, în România au fost implementate modificări semnificative în legislația privind Taxa pe Valoare Adăugată (TVA) pentru micii comercianți, vizând ajustarea pragurilor de înregistrare și termenele aferente. Astfel, plafonul anual de înregistrare în scopuri de TVA a fost majorat de la 300.000 lei la 500.000 lei, permițând astfel un număr mai mare de microîntreprinderi să be...
Cum declari corect veniturile din chirii la ANAF
Pentru a declara corect veniturile din chirii la ANAF, este esențial să respectați următoarele obligații fiscale și administrative: Începând cu 1 ianuarie 2025, proprietarii care obțin venituri din închirierea bunurilor imobiliare trebuie să înregistreze contractele de închiriere la ANAF în termen de cel mult 30 de zile de la semnare sau modificare, conform Ordinului Președintelui ANAF nr. 161/202...
Impozitul pe dividende 2025: ce se schimbă pentru investitori
Începând cu 1 ianuarie 2025, impozitul pe dividende în România a fost majorat de la 8% la 10%, conform Ordonanței de Urgență nr. 156/2024, aplicabilă dividendelor distribuite după această dată, indiferent de anul în care au fost realizate profiturile aferente. Această modificare fiscală are un impact semnificativ asupra investitorilor, reducând randamentul net al dividendelor primite. De asemenea...

Ce taxe locale se schimbă în 2025: ghid pe județe
În 2025, taxele și impozitele locale din România au suferit modificări semnificative, variind considerabil de la un județ la altul. În Tulcea, s-a aplicat o indexare de 10,4% conform ratei inflației, iar taxa de habitat a crescut la 217 lei pe persoană pe an. La Iași, a fost introdusă o nouă 'taxă de protecție civilă', echivalentă cu 2% din impozitul pe clădiri, dar nu mai puțin de 10 lei per cont...
Cum îți influențează noile plafoane fiscale statutul PFA-ului
Începând cu 1 ianuarie 2025, majorarea salariului minim brut pe țară la 4.050 lei aduce modificări semnificative pentru Persoanele Fizice Autorizate (PFA) în ceea ce privește obligațiile fiscale. Astfel, PFA-urile care în 2024 au înregistrat un venit brut anual peste echivalentul a 25.000 euro (aproximativ 124.365 lei) sunt obligate să treacă de la impozitarea pe bază de norme de venit la sistemul...
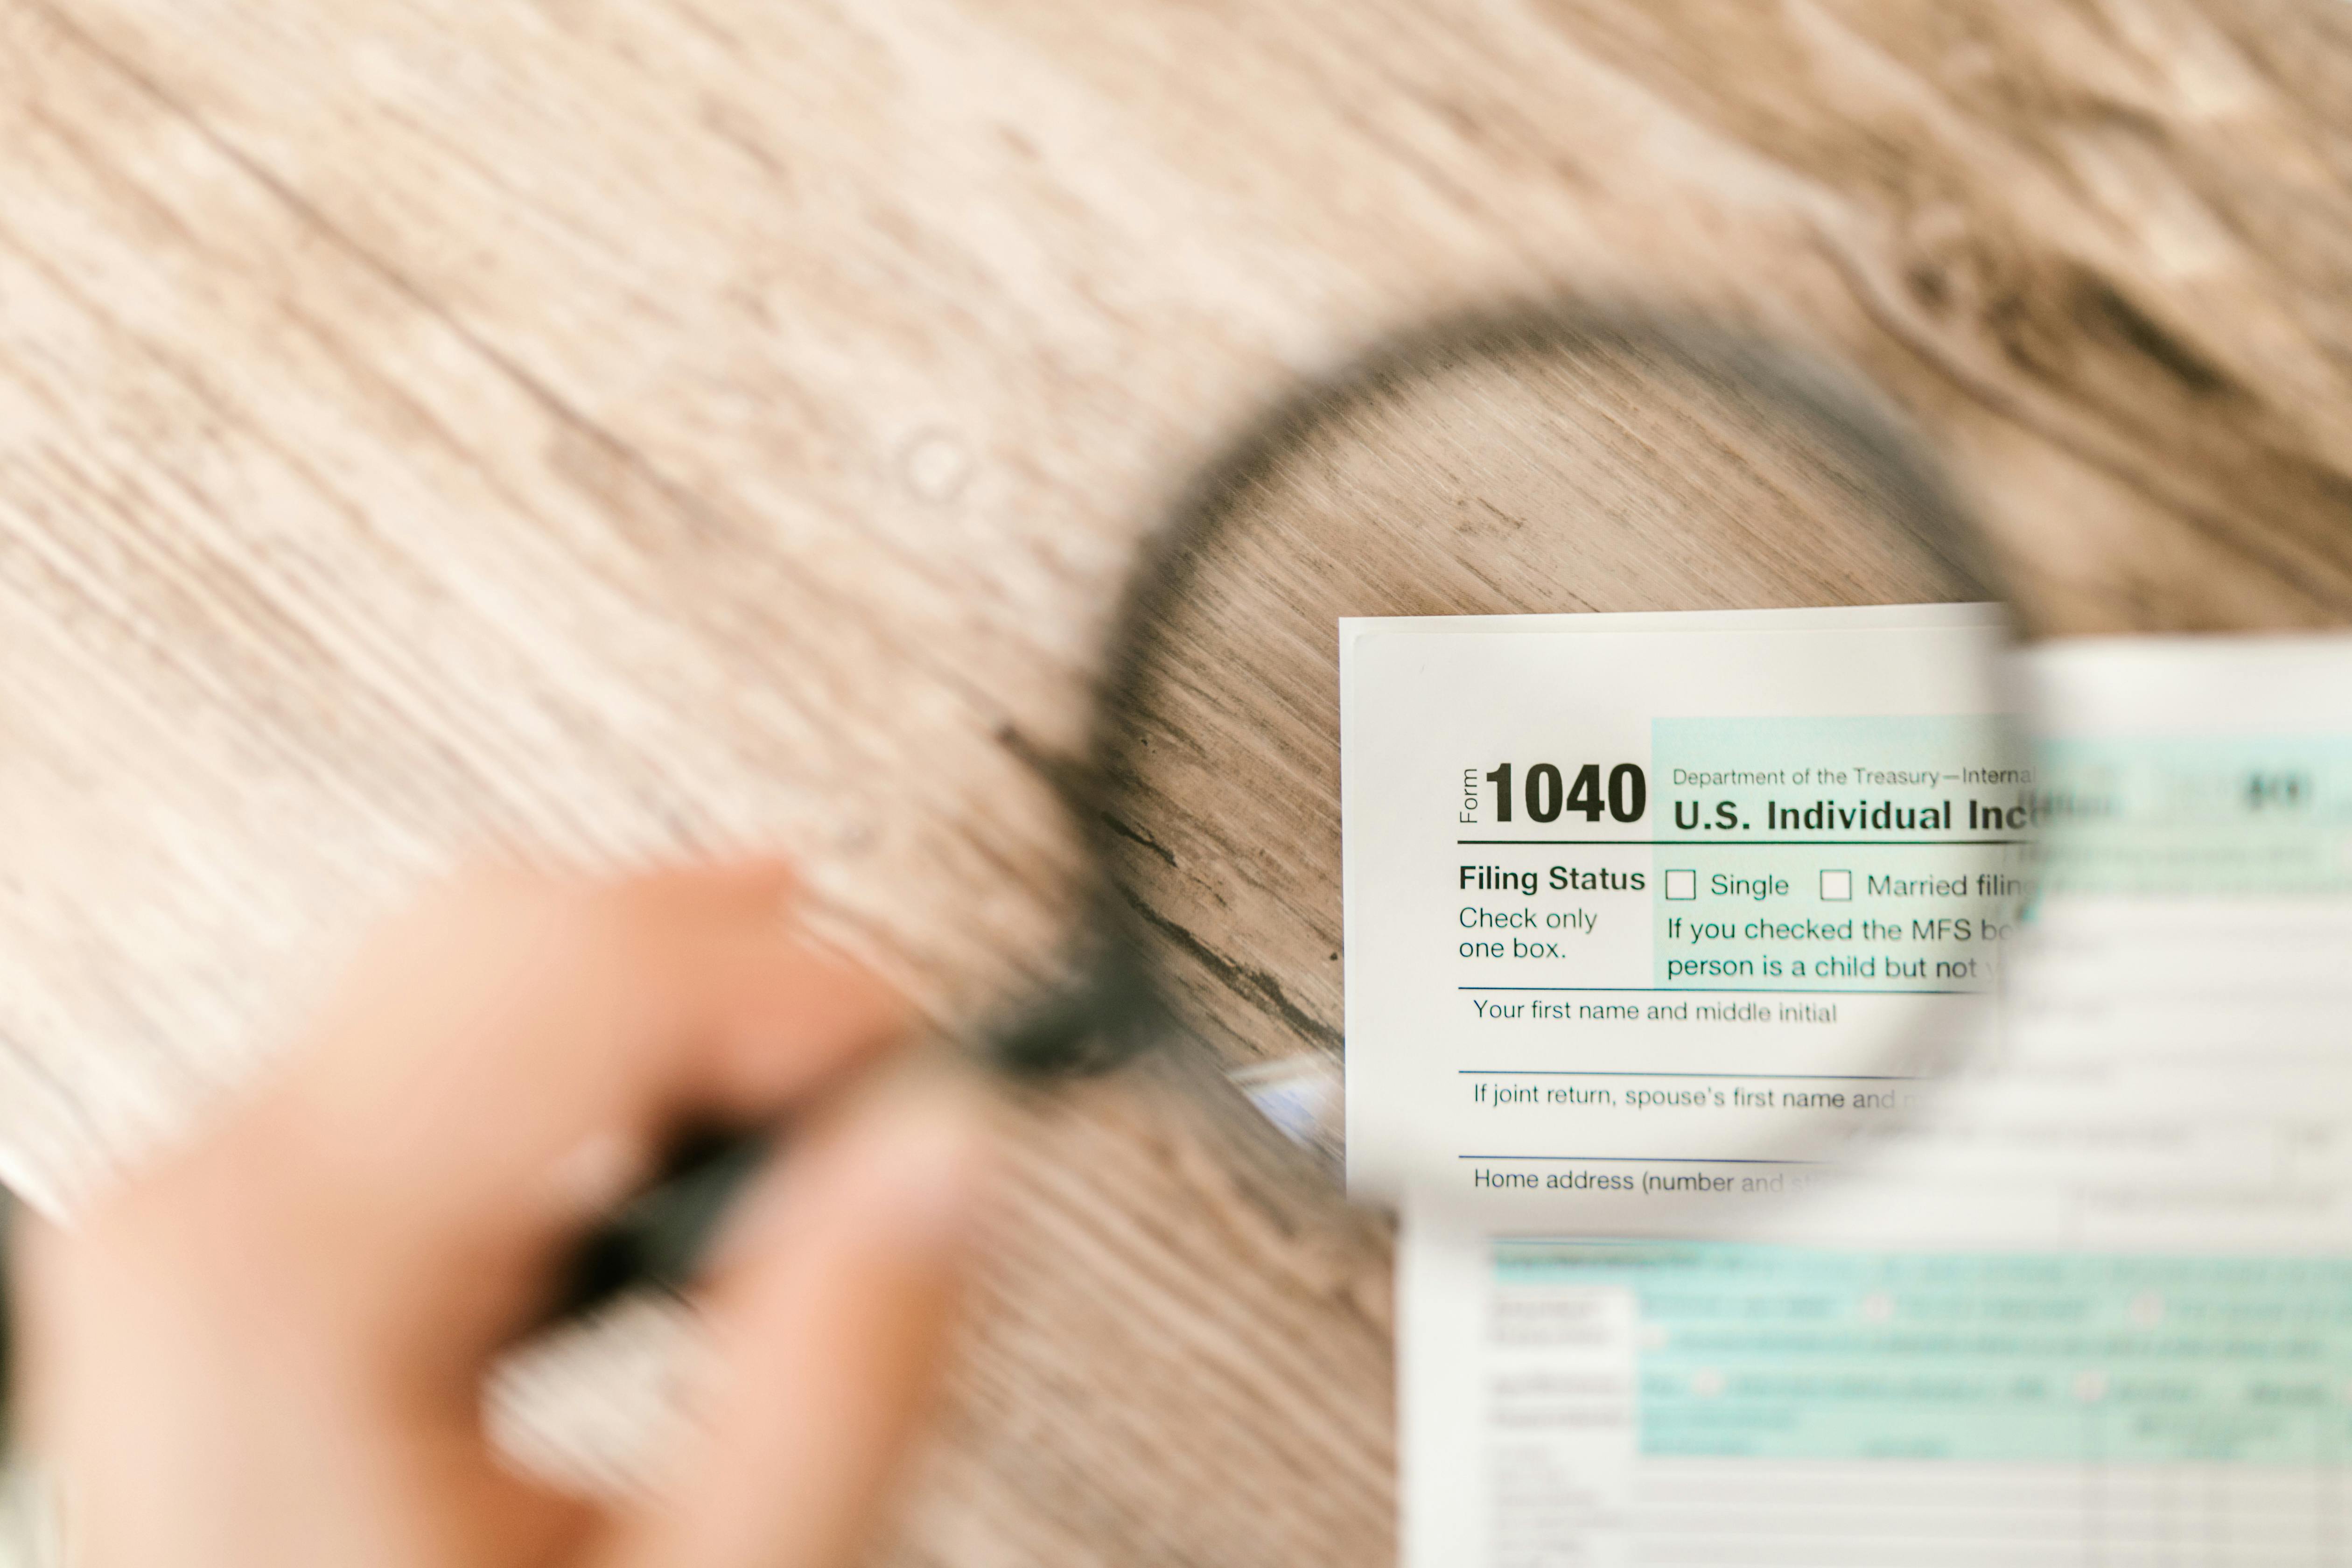
Noutăți în Codul Fiscal 2025: ce trebuie să știe persoanele fizice
Începând cu 1 ianuarie 2025, Codul Fiscal din România introduce modificări semnificative care afectează persoanele fizice. Salariul minim brut pe țară crește la 4.050 lei, influențând contribuțiile sociale datorate de cei cu activități independente și majorând contribuția la fondul de handicap pentru angajatorii cu peste 50 de salariați care nu angajează persoane cu dizabilități. De asemenea, imp...
Ce impact are modificarea salariului minim asupra contribuțiilor tale
Începând cu 1 ianuarie 2025, salariul minim brut pe economie va crește la 4.050 de lei, ceea ce va avea un impact direct asupra contribuțiilor sociale și impozitelor datorate de angajați și angajatori. Contribuția la asigurările sociale de pensii (CAS) va fi de 25% din salariul brut, adică 1.012,5 lei, iar contribuția la asigurările sociale de sănătate (CASS) va fi de 10%, respectiv 405 lei. Impoz...
Ghid pentru contestarea unei decizii fiscale la ANAF
Contestarea unei decizii fiscale emise de ANAF este un drept fundamental al contribuabililor care consideră că actele administrative fiscale le încalcă drepturile. Conform Codului de Procedură Fiscală, contestația trebuie depusă în termen de 45 de zile de la comunicarea actului administrativ fiscal, la organul fiscal emitent, și trebuie să includă datele de identificare ale contestatorului, obiect...
Cum se impozitează veniturile din afiliere în România
În România, veniturile obținute din activități de afiliere sunt supuse impozitării conform formei juridice a afiliatului și a caracterului activității desfășurate. Pentru persoanele fizice care realizează ocazional astfel de venituri, impozitul pe venit de 10% este reținut la sursă de către plătitorul de venit, fără a fi necesară depunerea Declarației Unice. În cazul în care aceste venituri depășe...
Ce reglementări se aplică pentru munca remote în afara granițelor
Munca remote în afara granițelor implică o serie de reglementări și provocări legale, variind în funcție de țara de origine și de destinație. În Uniunea Europeană, state precum Franța, Belgia, Germania și Portugalia au implementat 'dreptul la deconectare', permițând angajaților să nu răspundă la solicitările de serviciu în afara orelor de muncă, pentru a proteja echilibrul dintre viața profesional...
Ce obligativitate ai privind casa de marcat în activitățile independente
În România, conform Ordonanței de Urgență nr. 28/1999, operatorii economici care încasează numerar sau prin card contravaloarea bunurilor livrate cu amănuntul și a serviciilor prestate direct către populație sunt obligați să utilizeze aparate de marcat electronice fiscale. Această obligație intră în vigoare odată cu începerea activității comerciale într-o locație fixă. Nerespectarea acestei preved...
Cum îți protejezi drepturile fiscale în fața unei executări silite
Pentru a-ți proteja drepturile fiscale în fața unei executări silite, este esențial să înțelegi procedura și să acționezi prompt. Executarea silită fiscală trebuie să fie precedată de emiterea și comunicarea unui titlu de creanță fiscală, care informează contribuabilul despre obligațiile sale și îi oferă posibilitatea de a le contesta. În absența acestui titlu, executarea silită este considerată n...
Schimbări în sistemul de pensii private: pilonul II și III în 2025
În 2025, sistemul de pensii private din România, incluzând Pilonul II și Pilonul III, a suferit modificări semnificative menite să îmbunătățească flexibilitatea și eficiența administrării fondurilor. Una dintre principalele schimbări este creșterea plafonului de investiții în fonduri mutuale deschise: pentru Pilonul II, limita a fost majorată de la 5% la 10% din valoarea totală a activelor, iar pe...
Ce regim fiscal au veniturile din freelancing și contracte PFA
În România, freelancerii care își desfășoară activitatea ca Persoane Fizice Autorizate (PFA) sunt supuși unui regim fiscal specific, care include impozitul pe venit de 10% aplicat asupra venitului net anual, determinat fie în sistem real (venituri minus cheltuieli deductibile), fie pe baza normei de venit stabilite anual de ANAF, în funcție de codul CAEN și județul de activitate. Pe lângă impozit...
Diferența dintre evaziune și optimizare fiscală: ce este legal
Evaziunea fiscală și optimizarea fiscală sunt două concepte distincte în domeniul fiscalității, diferențiate în principal prin legalitatea și etica practicilor implicate. Evaziunea fiscală reprezintă sustragerea ilegală de la plata impozitelor și taxelor datorate statului, prin metode precum nedeclararea veniturilor, supraevaluarea cheltuielilor sau utilizarea de documente contabile falsificate. A...
Cum interpretezi un extras de cont în context fiscal
Interpretarea unui extras de cont în context fiscal este esențială pentru gestionarea corectă a obligațiilor fiscale și pentru asigurarea conformității cu legislația în vigoare. Extrasul de cont servește ca document justificativ contabil, reflectând toate tranzacțiile financiare efectuate într-o perioadă determinată și oferind o imagine clară asupra fluxurilor de numerar. Analiza atentă a acestuia...

Cum influențează UE economia românească în 2025
În 2025, influența Uniunii Europene asupra economiei României este semnificativă, manifestându-se prin diverse aspecte. Aderarea la spațiul Schengen a eliminat controalele la frontierele interne, reducând costurile și timpii de transport, ceea ce a sporit competitivitatea produselor românești pe piața europeană și a stimulat investițiile străine directe. Cu toate acestea, absorbția fondurilor eur...







